Макглоун: Суперцикъл на петрола е малко вероятен
Кратка оценка Майк Макглоун, старши стратег по суровините в Bloomberg Intelligence, коментира в предаването „Чиста енергия“ по Bloomberg TV
Кратка оценка
Майк Макглоун, старши стратег по суровините в Bloomberg Intelligence, коментира в предаването „Чиста енергия“ по Bloomberg TV Bulgaria с водещ Вероника Денизова, че възможността за дълъг суперцикъл на петрола е слаба. Според него при върхове на цените пазарът обикновено се саморегулира: предлагането расте, търсенето се снижава и цените се коригират.
Производство и краткосрочни прогнози
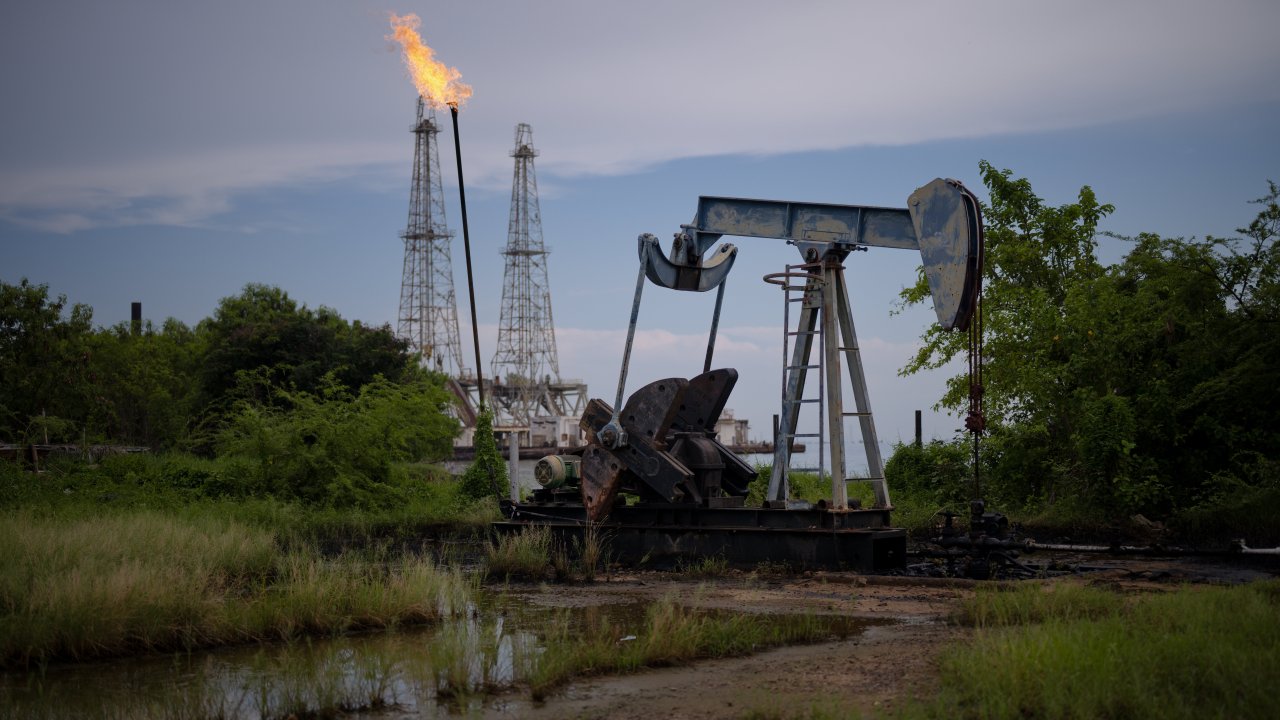
Макглоун отбелязва, че в момента САЩ и Канада имат значителен излишък в производството на петрол. САЩ произвеждат между 4 и 5 млн. барела дневно суров петрол и течни горива, докато само преди пет години страната беше нетен вносител. Въпреки това той очаква лека нормализация на петролните цени до началото на 2027 г. и прогнозира, че в края на 2026 г. цената на американския WTI ще достигне най-високото си равнище от 2013 г.
Цикличност и политически фактори
По думите на Макглоун, покачванията на цените обикновено съвпадат с периоди на ниски запаси, докато при излишък цените спадат — пример за това е януарското свръхпредлагане от около 2 млн. барела дневно. Текущият дефицит той свързва с военните действия в региона на Иран. Политическите фактори също играят роля: в САЩ темата за цените на енергийните ресурси е част от предизборната кампания пред междинните избори през ноември, което според Макглоун създава силен стимул за понижаване на бензиновите и дизеловите цени и може да ускори обръщането на тренда.
Печалби и горивни пазари
Американският петролен сектор понастоящем работи в благоприятна печалбена среда — според Макглоун ниво на рентабилност е около 55 долара за барел при двойно по-високи пазарни цени в момента. Цените на дизела, бензина и самолетното гориво са високи, което увеличава печалбите на производителите. В същото време повишените цени стимулират допълнително предлагане, но когато търсенето започне да спада, цикълът поема надолу.
Дългосрочни рискове и индикатори
Макглоун посочва, че петролът ще остане скъп само ако насилието в Близкия изток продължи да се разраства; при успокояване на напрежението цените се очаква да спаднат както в предишни случаи. Като важен ориентир той посочва пазара на природен газ: в САЩ цената на газа е намаляла с около 16% спрямо януарския връх, което според него отразява пренасищане на американския енергиен пазар след достигане на повратна точка в Персийския залив.
Бензин и исторически реакции
Цената на бензина в САЩ Макглоун описва като временна: тя обикновено спада през второто полугодие след края на активния шофьорски сезон. В момента тя е над 4,20 долара за галон, докато връхната стойност през 2022 г. надхвърли 5 долара. Той напомня, че цената на бензина е спадала с по около два долара за галон три пъти през последните 20 години, като тези корекции често са били съпътствани от спадове на фондовия пазар; предстоящ дефлационен тренд при суровините може да дойде на гърба на борсови корекции.
Разлики между САЩ и Европа
Европа е в по-тежко положение спрямо запасите от природен газ — нива под петгодишното средно, резултат от нарушени доставки от Персийския залив и отказ от руски газ. Ако зимата е по-студена от обичайното, континентът може да изпита проблеми, но при разрешаване на кризата в Персийския залив Европа би могла да осигури доставки от региона. За разлика от това, САЩ имат запаси от газ над средното петгодишно ниво. Цената на природния газ в Европа е около 78 евро/MWh, значително под пиковите стойности от 2022 г., когато достигна 300 долара/MWh.