Разпродажбата на акции се ускорява след срива на чиповете
Глобалните пазари преживяха ново усилване на разпродажбите, след като акциите на производителите на чипове се сринаха както на Уолстрийт,
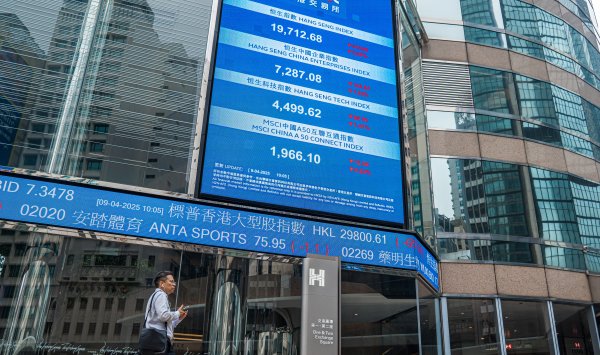
Глобалните пазари преживяха ново усилване на разпродажбите, след като акциите на производителите на чипове се сринаха както на Уолстрийт, така и в Азия. Широкият спад засегна технологичния сектор и породи съмнения дали огромните инвестиции в изкуствен интелект ще донесат очакваните възвръщаемости.
Кои пазари пострадаха най-силно
Индексът на MSCI за Азиатско-тихоокеанския регион падна с 3,1%, затваряйки на най-ниските си нива от юли. Южнокорейският Kospi, смятан за индикатор за акции, свързани с търговията с изкуствен интелект, рухна с 8% и доведе до спиране на търговията. Samsung Electronics Co. и SK Hynix Inc. отбелязаха понижения от около 10%.
Фючърсите за Nasdaq 100 намаляха с 1,1%, а контрактите сочеха, че европейските пазари ще отворят със спад от приблизително 1%.
Инфлацията и паричната политика като двигател на разпродажбите
Рязкото падане при акциите на чип производителите беше предшествано от данни, показващи най-бързата инфлация в САЩ за пет месеца. Това увеличи залозите на търговците за по-нататъшно повишаване на лихвените проценти от Федералния резерв, дори ако централните банкери решат да направят пауза през октомври.
Пазарите вече калкулират възможни повишения на лихвите от около 40 базисни пункта до края на януари, като опцията за действие още през октомври също нарасна.
Преминаване към сигурни активи и движение на доходностите
Веднага след разпродажбите на акции търсенето на убежища подкрепи държавните облигации. Доходността по 10-годишните държавни ценни книжа спадна с 9 базисни пункта до 5,09%. Доходността по 2-годишните книжа, по-чувствителни към промени в паричната политика, падна с 10 базисни пункта до 4,70%. Доходността по 5-годишните книжа също се понижи с 10 базисни пункта.
В Япония доходността по 5-годишните държавни облигации спадна с 5,5 базисни пункта до 2,315%.
Индексът Bloomberg Dollar Spot Index регистрира понижение от 0,3% след рекордно покачване в сряда до най-високото му ниво от май 2025 г.
Стоки и корпоративни проблеми
Златото се върна към печалби след триден спад и се търгуваше около 4 145 долара за унция. Цената на суровия петрол сорт Brent падна с 1,6% до 104,35 долара за барел на фона на отслабване на опасенията за прекъсване на доставките от Близкия изток.
На корпоративния фронт акциите на CoreWeave Inc. се сринаха със 17%, а облигациите ѝ с падеж през 2032 г. се търгуваха под 78 цента за долар. Това породи притеснения за финансирането в сектора на AI и за риска в свързаните компании.
Действия на институциите и предстоящи отчети
Членът на борда на Федералния резерв Кевин Уорш заяви, че няма да влияе на пазарите чрез лични краткосрочни прогнози, но данните за инфлацията засилват вниманието към предстоящите му изказвания. По-късно през деня Taiwan Semiconductor Manufacturing Co. (TSMC) ще публикува финансови резултати, които ще се разглеждат като важен тест за очакванията към сектора на чиповете.
Какво казват стратезите
Хироши Намиока от T&D Asset Management отбеляза „силен, типичен ход за избягване на риска“, като посочи, че инвеститорите прехвърлят средства в сигурни активи. Марк Кранфийлд от MLive сравни масираните разпродажби с подобни движения през юли, но предупреди, че този път рискът от сътресения, свързани с AI, може да навреди на растежа.
Андрю Тайсхърст от Nomura коментира обратната корелация между акциите и облигациите, докато Джун Ин Юн от Fibonacci Asset Management Global заяви, че изненадите при данните за потребителските цени и проблемите около облигациите на CoreWeave карат инвеститорите да преоценяват рисковете при финансирането на AI проекти.
Мат Мейли от Miller Tabak + Co посочи, че понижените резултати на Anthropic и спадовете в полупроводниковия индекс засилват опасенията относно възвръщаемостта на огромните инвестиции в изкуствен интелект.
Пазарни последици и финален поглед
Разпродажбите доведоха индекса Russell 2000 до корекция, а ключовият индикатор за американските производители на полупроводници отбеляза най-дългата си серия от дневни спадове от май 2025 г. В същото време няколко китайски емитента успяха да предложат облигации в долари, а шест други заемателя набраха общо 4,24 милиарда долара през седмицата, бързайки да осигурят финансиране при настоящите нива на доходност.
Настроенията на пазарите остават напрегнати, докато инвеститорите следят предстоящите корпоративни отчети и сигналите от централните банки относно бъдещата парична политика.