Полсън: САЩ трябва да имат резервен план при срив на облигациите
Бившият министър на финансите на САЩ Хенри Полсън призова за изготвяне на краткосрочен и готов за използване резервен план,
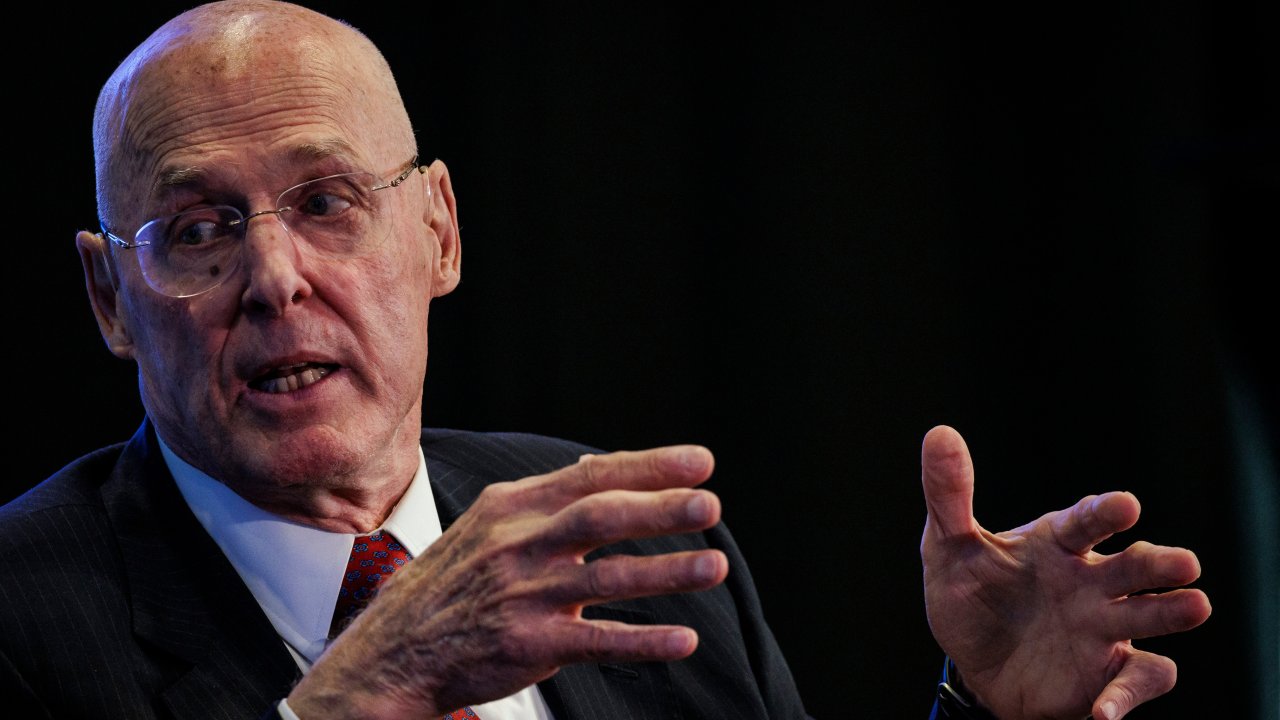
Бившият министър на финансите на САЩ Хенри Полсън призова за изготвяне на краткосрочен и готов за използване резервен план, който да се активира при заплаха от рязко спадане на търсенето на американски държавни ценни книжа. В интервю за Wall Street Week с Дейвид Уестин по Bloomberg Television той описа като „опасна“ възможността Федералният резерв да остане единственият купувач в подобна криза.
Различен вид криза
Полсън предупреди, че евентуален срив на пазара за държавен дълг на стойност 31 трилиона долара би се отличавал съществено от финансовата криза през 2008 г., с която той се е занимавал като ръководител на Министерството на финансите. По неговите думи тогава правителството е разполагало с достатъчна фискална мощ, за да „почисти бъркотията“. При криза на публичния дълг обаче, когато цените на облигациите падат и лихвените проценти се покачват, ситуацията е от друг порядък и може да доведе до „жестоки“ последици.
Риск от „цикъл на обреченост“
Според Полсън бюджетните специалисти години наред предупреждават за потенциален „цикъл на обреченост“: ако инвеститорите започнат да искат по-високи доходности заради нарастващото дългово натоварване, това увеличава лихвените плащания на правителството и разширява дефицита. В екстремен сценарий Министерството на финансите може да се окаже неспособно да набави средствата за плащане на лихви или главници, което би наложило намесата на Федералния резерв като спешен купувач.
„Хората питат: кога ще се ударите в стената? Очевидно не знам, невъзможно е да се знае. Когато се ударим в нея, ще бъде жестоко, така че трябва да се подготвим за тази евентуалност“, каза Полсън.
Какво предлагат стратезите
Анализаторите на Bloomberg, сред които Айра Джърси, посочват, че по-високото съотношение дълг/БВП ще направи разпродажбите по-изразени, а ралитата по-плитки в сравнение с периоди на по-ниско дългово бреме. Те използват десетгодишен модел на държавните ценни книжа, базиран на тримесечен номинален растеж на БВП, за да оценяват как нарастването на съотношението дълг/БВП повишава чувствителността на пазара към риска от по-висок дълг.
Какво може да се направи
Полсън не даде конкретни технически подробности за евентуалния резервен план, но подчерта, че САЩ като богата страна имат множество инструменти, ако започнат да действат. Той настоя, че справянето с фискалния дефицит ще изисква мерки за увеличаване на приходите, промени в данъчната система и контрол над разходите, включително сериозна реформа на социалните и здравни програми.
„Можете да увеличите приходите без голямо забавяне на растежа, ако затворите преференциите и вратичките в данъчния кодекс“, каза той, като добави, че основният проблем е да бъде мобилизиран Конгресът, който по правило избягва „неприятни“ решения преди да се появи непосредствена криза.
Текуща фискална картина
Бюджетният дефицит на САЩ е средно около 6% от брутния вътрешен продукт през последните три години — ниво, необичайно високо и рядко наблюдавано извън времена на война или рецесия. Според Бюджетната служба на Конгреса се очаква дефицитът да остане на приблизително тези нива през следващото десетилетие, което допълнително затруднява дългосрочната устойчивост.
В краткосрочен план Полсън отбеляза, че САЩ са в по-добра позиция да се справят с разстройствата от войната с Иран в сравнение с други държави и че в глобалната икономическа конкуренция с Китай САЩ имат „по-малко икономически предизвикателства“ от тези, пред които е изправен Пекин.
В заключение Полсън повтори, че е необходимо да има готов, целенасочен и краткосрочен план „на рафта“, който да може бързо да се приложи при признаци на сериозно разместване на пазара на държавни облигации.