От 1 януари: задължителна проверка на име и IBAN при преводи
Промяна в моделите на измами Превърналите се практики в онлайн плащанията променят фокуса на злоумишлените действия. Според Албена Петкова,
Промяна в моделите на измами
Превърналите се практики в онлайн плащанията променят фокуса на злоумишлените действия. Според Албена Петкова, директор „Услуги за превенция на финансови измами“ в БОРИКА, картовите кражби вече не са основният проблем – на преден план излизат измами, при които самите клиенти са подложени на манипулация и авторизират преводи.
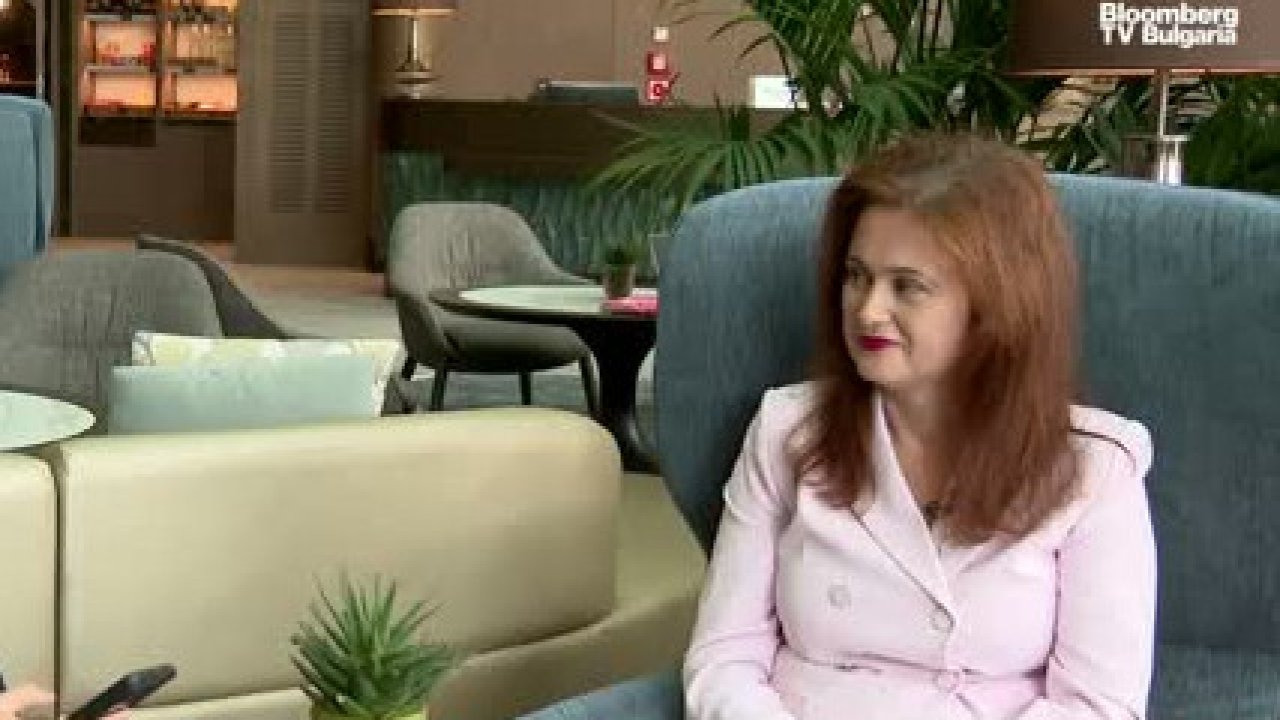
Петкова обясни в предаването „Светът е бизнес“ по Bloomberg TV Bulgaria с водещ Цветослав Цачев, че след пандемичния период измамниците все по-често използват методи, целящи да накарат потребителя да направи плащане доброволно, което затруднява традиционните механизми за защита, насочени към кражба на данни от карти.
Какво ще промени задължителната проверка на получателя
От следващата година влизат нови европейски правила, които въвеждат задължителна сверка между името на титуляра и въведения IBAN. По думите на Петкова местните финансови институции са готови да приложат изискванията.
Клиентите ще видят допълнителен екран при извършване на превод, където ще трябва да потвърдят изпълнението, ако сравняването покаже частично съвпадение между името и IBAN. Тя посочи, че винаги крайното решение за одобряване остава в ръцете на клиента, който трябва да потвърди превода преди изпълнението му.
Тази мярка цели да намали успешните схеми за подмяна на банкови сметки, при които мошеникът променя реквизитите на получателя, а клиентът без да подозира потвърждава превода.
Изкуственият интелект като нов риск и отговорът на финтех сектора
Петкова предупреди, че изкуственият интелект е сред най-големите предизвикателства за сигурността, тъй като се използва за изработка на фалшиви сайтове, писма и други форми на убедителна комуникация без граматични грешки. Така измамите стават по-удостоверими и трудни за различаване от легитимните контакти.
Банките и платежните системи отговарят с внедряване на по-сложни технологични решения, изграждайки интегрирани анти-фрод рамки. Тези системи обхващат целия жизнен цикъл на клиента — от отварянето на сметката до ежедневните транзакции — и използват различни методи за откриване на аномалии в поведението и паричните потоци.
Петкова подчерта, че ефективната защита изисква комбинация от технологии и анализи: „Борбата е технология срещу технология“, коментира тя, като добави, че решенията с елементи на AI имат ключова роля за справянето с модерните заплахи.
Анализ на парични потоци и мрежи от посредници
Според експерта, мрежите от посредници в измамните схеми могат да бъдат успешно проследявани чрез анализ на паричните потоци. Разпознаването на необичайни маршрути и модели на преводи помага на институциите да прекъснат веригите и да минимизират загубите.
Това наблюдение подчертава значението на интегрираните системи за мониторинг, които обединяват данни от различни източници и позволяват бърза реакция при индикации за измама.
Какво да правят потребителите при съмнение
При засичане на подозрителна комуникация Петкова съветва гражданите веднага да прекъснат контакта с непознатите и да използват само официалните канали на институциите. Тя напомни, че когато ситуацията предизвиква тревожност или натиск за спешно плащане, най-разумното поведение е да не се следват указанията на непознатите и да се инициира собствен контакт чрез официалните сайтове и телефони.
Този подход намалява риска от манипулация и дава време на институциите да проверят и отговорят адекватно на заплахата.
Заключение
Преходът към сверка на име и IBAN, въвеждането на допълнителни клиентски потвърждения и всеобхватните анти-фрод системи са централни мерки за ограничаване на новите видове измами. Според Петкова комбинацията от регулация, технологични решения и внимателно поведение от страна на потребителите ще намали успешните случаи на подмяна на сметки и измами, подкрепяни от AI.