Оценката на Shein остава под целта от $30 млрд. преди очакваното IPO
Bloomberg Intelligence поставя ориентир под целта за IPO Bloomberg Intelligence (BI) оценява стойността на Shein Global Holdings Ltd. в
Bloomberg Intelligence поставя ориентир под целта за IPO
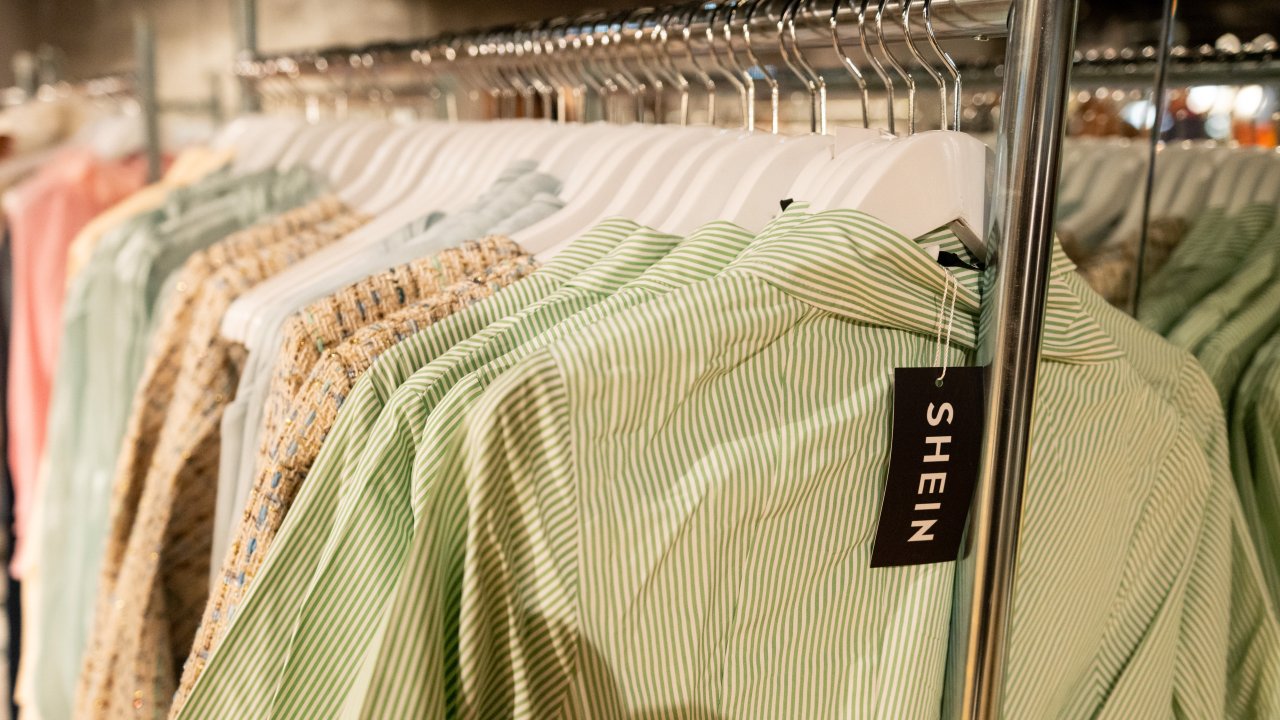
Bloomberg Intelligence (BI) оценява стойността на Shein Global Holdings Ltd. в диапазона $22 млрд. до $25 млрд., което представлява приблизително 13–15 пъти прогнозната печалба за 2027 г. Тази оценка се явява ключов ориентир в навечерието на планираното първично публично предлагане, при което компанията се стреми към по-висока оценка от $30 млрд. до $40 млрд.
Оценката на BI използва 2027 г. като нормализирана база за сравнение, тъй като резултатите за 2026 г. са повлияни от по-високи разходи за транспорт и митнически смущения. Според анализа на BI, именно възстановяването на печалбата през 2027 г. дава по-реалистична отправна точка за оценяване на бъдещата стойност на бизнеса.
История на предишни оценки
За контраст, компанията беше оценена на около $66 млрд. при финансирането през 2023 г. и достигна пикова оценка от приблизително $100 млрд. през 2022 г. Тези по-високи нива показват значителното отклонение между оценките, към които се стреми самата компания и тези, които независим аналитичен екип намира за обосновани при текущите прогнози.
Прогнози за печалбите и растежа
Анализаторите от потребителския и технологичния сектор Катрин Лим и Джейсън Джу очакват печалбата на Shein да се възстанови до $1,67 млрд. през 2027 г. След това те прогнозират годишен ръст на печалбата от около 20% до 2029 г. Тези прогнози са използвани от BI за изчисляване на мултипликацията от 13–15 пъти спрямо очакваната печалба за 2027 г.
В бележката си Лим и Джу подчертават, че „оценката на Shein трябва да се основава на нормализирана перспектива за растежа и печалбата от 2027 г., а не на потиснатата база от 2026 г.“ Този аргумент е централният мотив за избора на 2027 г. като референтна година при оценяване на компанията.
Позициониране на пазара
BI отбелязва и специфичната пазарна позиция на Shein — компания, която съчетава характеристики както на платформа за електронна търговия, свързана с Китай, така и на глобален търговец на бърза мода. Моделът ѝ включва верига за доставки, оптимизирана да реагира бързо на промените в потребителските тенденции, което ѝ дава предимство при предлагането на много нови артикули с висока честота.
Тази необичайна комбинация от платформа и търговец е фактор, който BI отчита при оценката, но според анализа би трябвало да бъде разглеждан в контекста на нормализирани финансови резултати след временни оперативни смущения.
Значение за предстоящото IPO
Оценката от $22–25 млрд. от BI влиза в противоречие с по-амбициозните целеви диапазони, посочвани за предстоящото първично публично предлагане, където се споменава оценка между $30 млрд. и $40 млрд. Като референтна стойност, анализът на BI може да влияе върху възприятието на инвеститорите и условията при предлагането, тъй като предлага по-консервативна перспектива, базирана на прогнози за възстановяване на печалбата и стабилизиране на оперативните разходи.
Заключение
Bloomberg Intelligence поставя оценка, която е по-ниска от целите, към които се стремят някои инвеститори и мениджмънтът при предстоящото IPO. Ключовата логика зад по-умерената стойност е използването на нормализирана 2027 г. като база, прогноза за печалба от $1,67 млрд. за 2027 г. и очакван растеж от около 20% годишно до 2029 г. Тази рамка цели да предостави по-обоснована перспектива за стойността на компанията в условията на възстановяване след временни шокове в логистиката и митническите вериги.