Отписването на „Шелли“ може да удари ликвидността на БФБ, смята Димитров
„Шелли“ е най-търгуваната компания на Българската фондова борса (БФБ) и евентуалното ѝ отписване би довело до значително понижение на
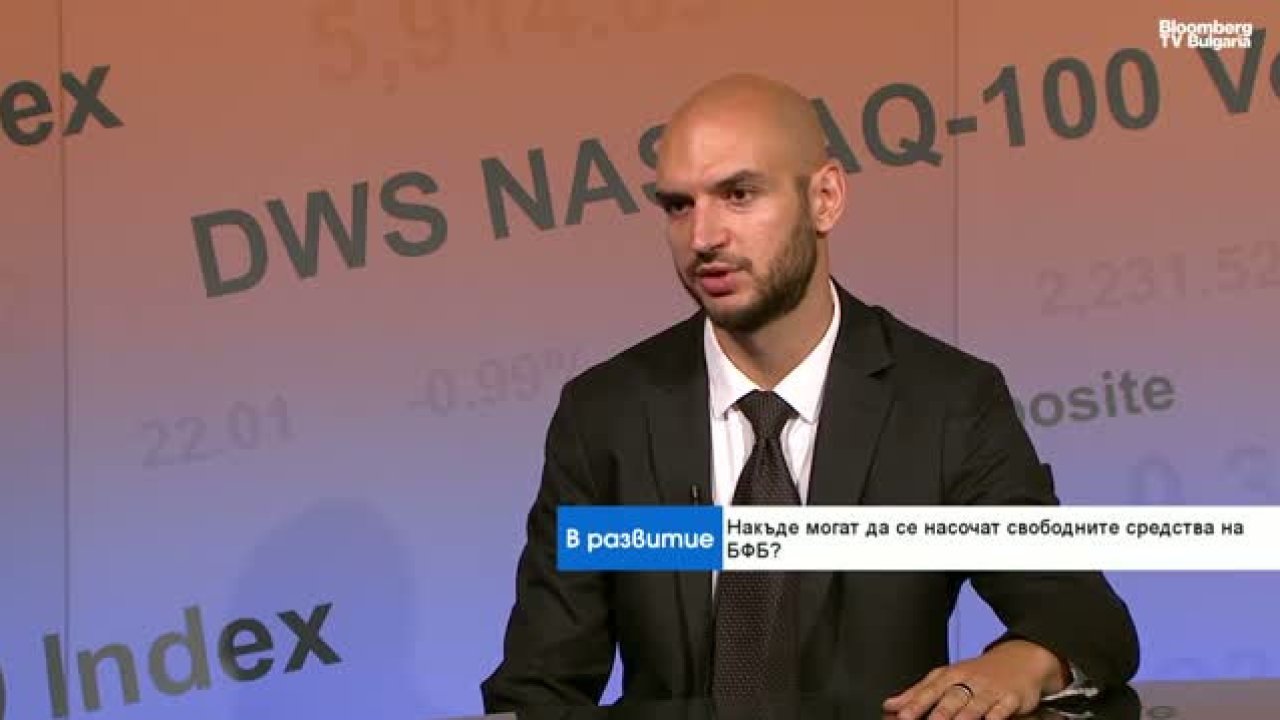
„Шелли“ е най-търгуваната компания на Българската фондова борса (БФБ) и евентуалното ѝ отписване би довело до значително понижение на оборотите и броя на сделките, предупреди финансовият анализатор Михаил Димитров в предаването „В развитие“ по Bloomberg TV Bulgaria с водещ Георги Месробович. По думите му загубата на тази емисия би лишила борсата от „нейния диамант“.
Текуща процедура и основни параметри на предложението
На „Шелли“ в момента тече търгово предложение от Schneider Electric, което подлежи на одобрение от Комисията по финансов надзор (КФН). Съветът на директорите публикува независима експертна оценка и посочи, че предложената цена от 70 евро на акция се смята за справедлива, припомни Димитров.
След одобрение от КФН акционерите ще имат 28 дни да вземат решение дали да приемат предложението. Предложението е структуирано с минимален праг за успех от 95% — тоест за да се реализира сделка, поне 95% от акционерите трябва да се съгласят. Целта на купувача е последващо принудително изкупуване (squeeze-out) и отписване на компанията от БФБ.
Различни оценки на цената
Димитров посочи, че в публикуваните документи към предложението е представена оценка на компанията около 59 евро на акция, което поставя предложената цена от 70 евро над тази вътрешна оценка. В същото време две изследвания на германски инвестиционни посредници от май оцениха „Шелли“ на 79 и 80,5 евро на акция. Тези несъответствия показват, че има различни виждания за „справедливата“ цена.
Ако Schneider събере минимум 95% и изпълни принудителното изкупуване, процесът може да завърши в рамките на няколко месеца. Ако не достигне прага, възможните сценарии са два: да се откаже от придобиването или да повиши офертата, за да привлече необходимия дял акционери.
Защита на миноритарните акционери
Българското законодателство според Димитров предвижда механизми, които да не оставят никого блокиран като акционер в непублична компания. Ако Schneider премине прага от 95% и даден акционер не е приемал предложението, законът дава право на този миноритарен акционер да поиска изкупуване на дела му не по-ниско от цената в търговото предложение — в случая 70 евро.
Кой държи акциите и потенциални „блокиращи“ играчи
Според последната книга на акционерите, публикувана в Търговския регистър през май 2025 г., малко над 12% от дяловете в „Шелли“ са в германския депозитар Clearstream — което отразява акции, търгувани на Франкфуртската фондова борса и държани от различни индивидуални и институционални инвеститори.
В България шест физически лица (без двамата съоснователи) притежават над 100 хил. акции всяко; техният общ дял е малко над 6% и те могат да имат блокираща квота. С Димитров считат, че с тях вероятно са водени неформални разговори. Други 43 акционери държат между 10 хил. и 100 хил. акции — общ дял около 6% — и с някои от тях също са водени преговори. Около 1 800 дребни акционери държат около 5% от капитала.
Що се отнася до институционалните инвеститори, в „Шелли“ няма значимо присъствие на пенсионни фондове; най-големият пенсионен фонд има дял малко под 2%.
Очаквано разпределение на средствата и въздействие върху пазара
В зависимост от акционерната структура, около 25–30% от средствата при евентуална продажба биха дошли при български инвеститори — оценено на приблизително 350 млн. евро. Дори ако само част от тази сума се върне на българския пазар, това може да окаже осезаем ефект предвид сравнително ниската ликвидност на БФБ. По-голяма част от постъпленията обаче вероятно ще се насочат към чужди пазари, като предпочитани от Димитров са американските пазари.
(Коментарът е на Михаил Димитров в предаването „В развитие“; представените данни са от документите и регистрите, цитирани в предаването.)