Златото става касичка за националните резерви
Златото, което традиционно се разглежда като убежище и средство за запазване на стойността, загуби част от своя блясък след
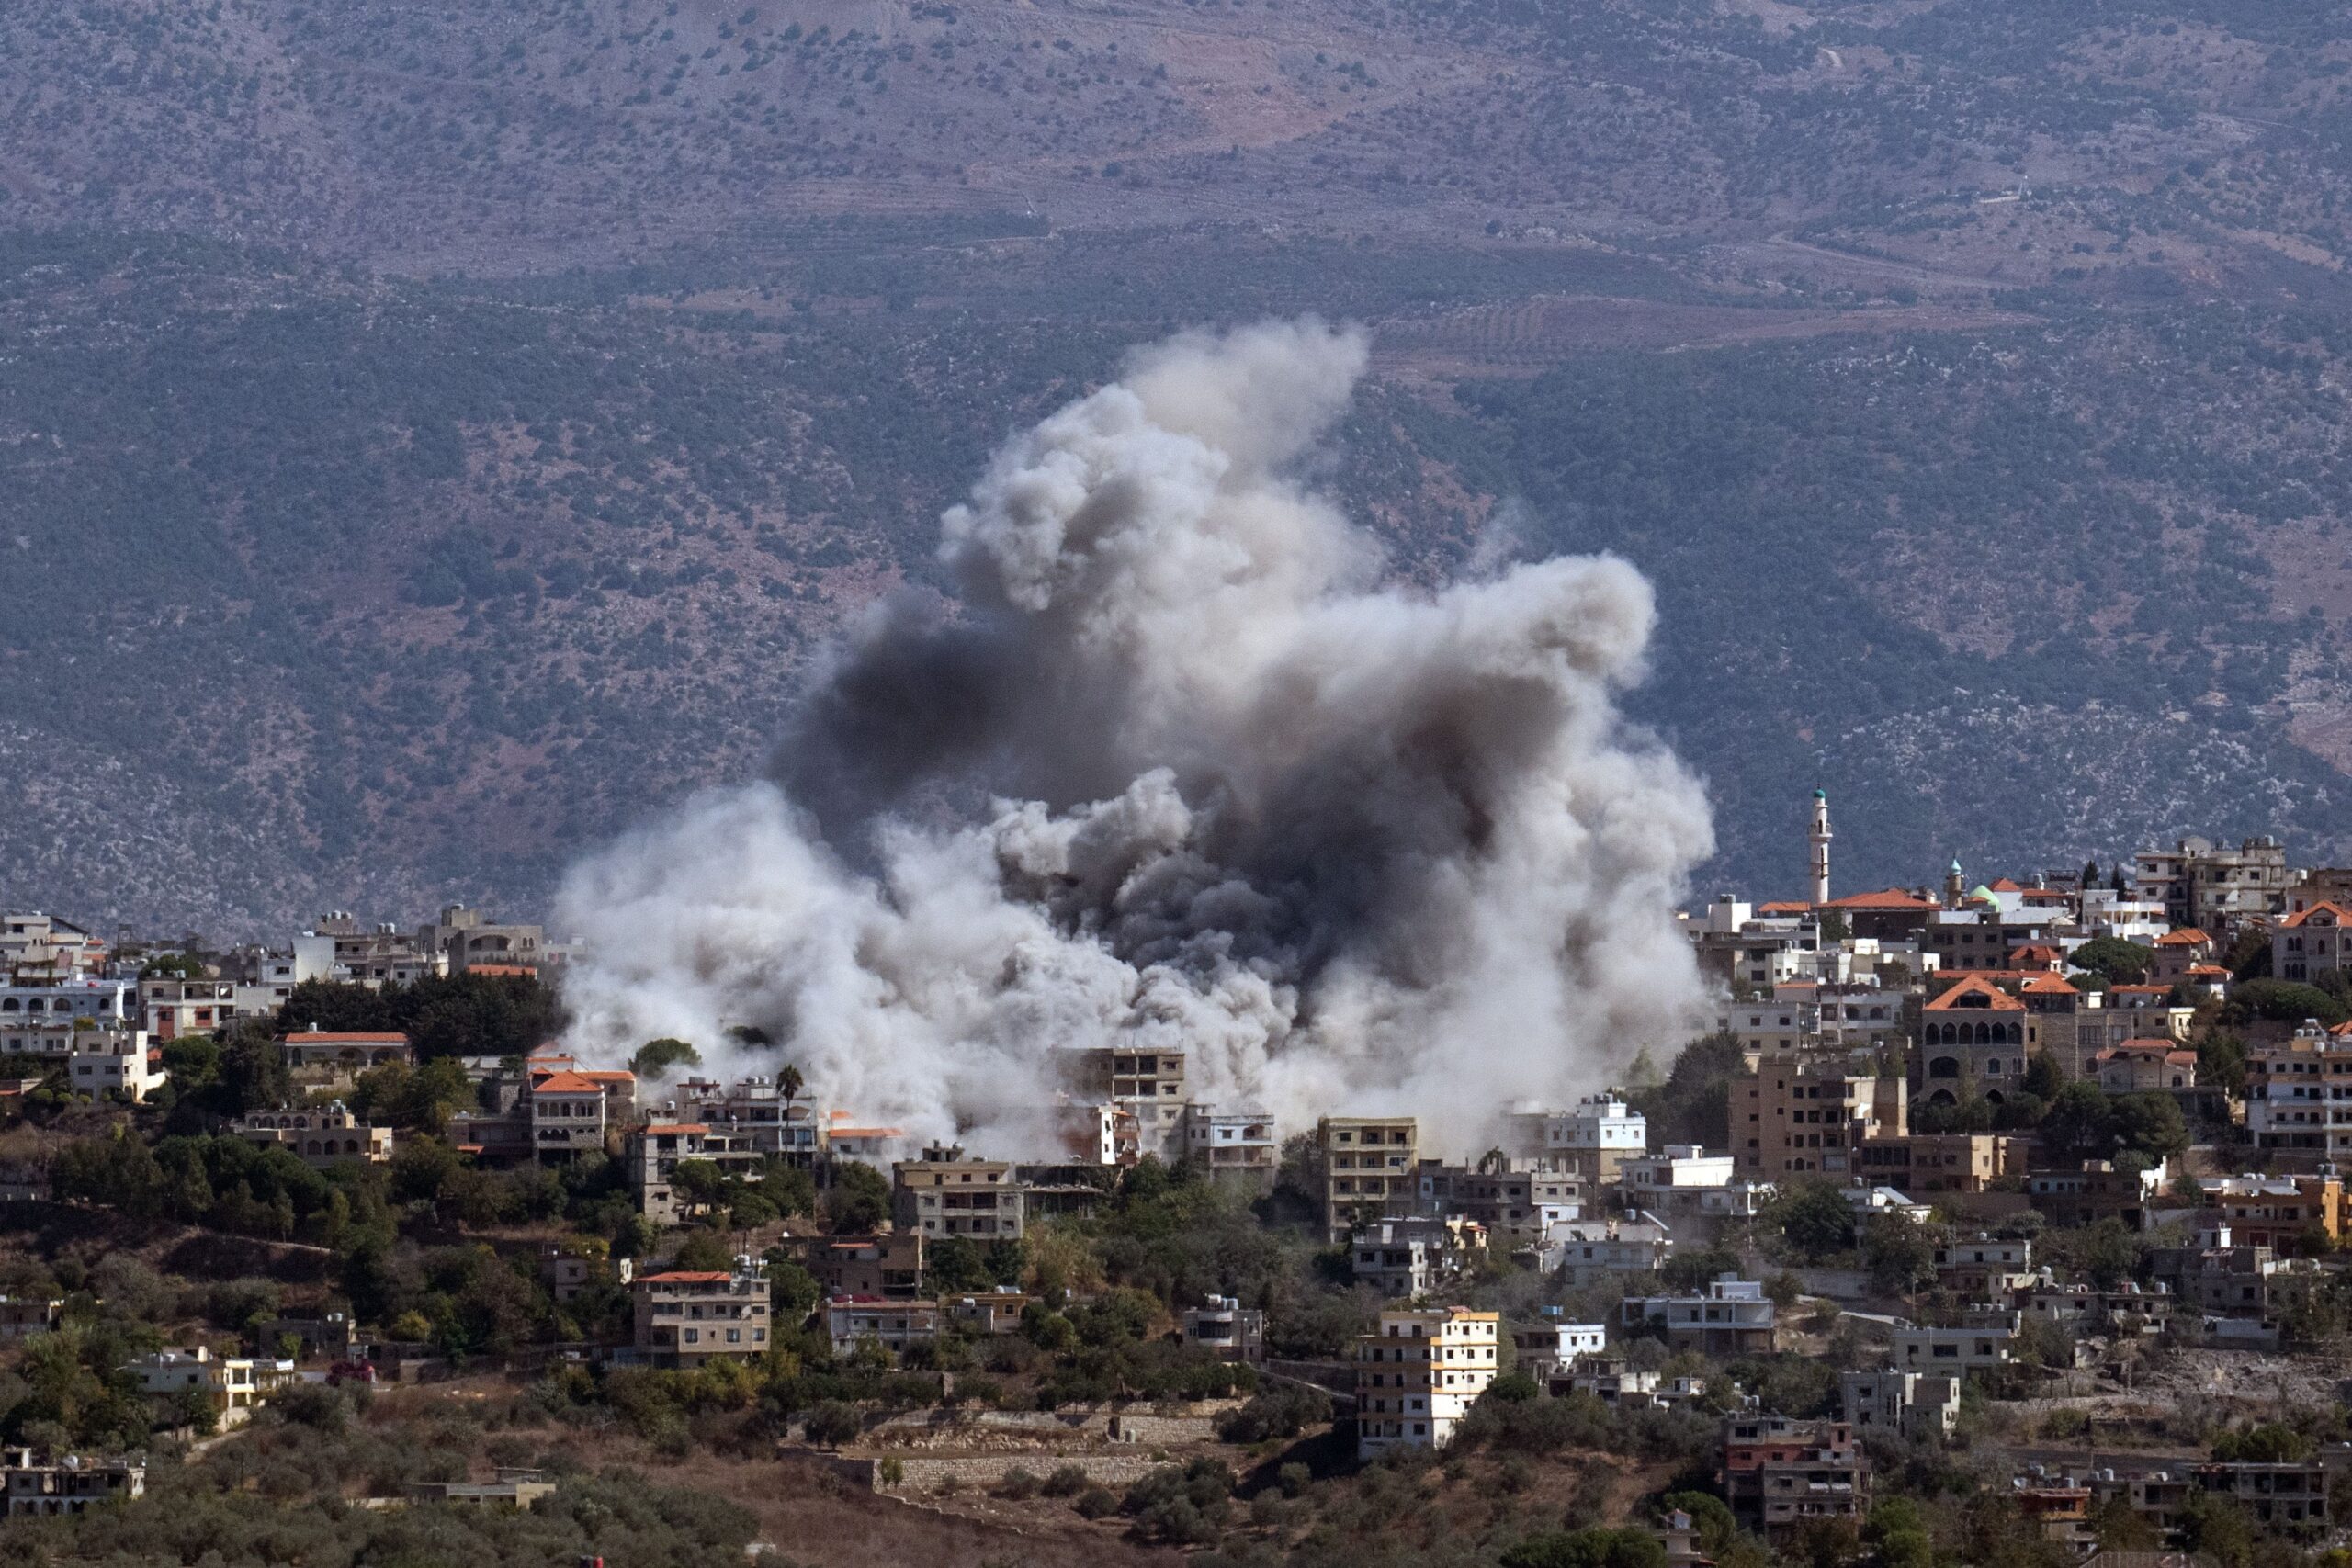
Златото, което традиционно се разглежда като убежище и средство за запазване на стойността, загуби част от своя блясък след началото на конфликта в Иран. Оттогава цената на метала се понижи с около 15%, показвайки, че в краткосрочен план той не изпълни ролята си на геополитическа защита. Въпреки това пазарът остава волатилен и демонстрира история на бързи корекции — аналогични спадове бяха регистрирани по време на финансовата криза през 2008 г. и в началото на пандемията през март 2020 г.
Златото като източник на ликвидност
За притежателите на метала спадът не означава автоматична загуба: през последната година стойността на златото е нараснала с повече от 50%, а в рамките на пет години ръстът надхвърля 150%. Поради лесната му търгуемост и големите реализирани печалби, много собственици имат възможност да продадат, ако имат нужда от ликвидност.
Ролята на централните банки
Нов елемент в сегашната пазарна динамика е поведението на централните банки. Те бяха най-активните купувачи на злато през последните четири години, но сега все повече институции обсъждат използването на част от резервите за покриване на растящите разходи за енергия и отбрана. Рязкото поскъпване на енергията е ударило особено силно страните с ограничени ресурси, което прави продажбата на част от печалбите от златото привлекателна опция за финансиране на текущите нужди.
Според данни от индустриална организация, централните банки държат златни резерви на стойност над 4,3 трилиона долара. Тези запаси вече формират около една пета от пазара — приблизително двойно спрямо предишното им дългосрочно присъствие — което подсказва, че тяхното поведение би могло значително да повлияе на посоката на цените.
Кой купува и кой продава
Китай бе сред най-активните натрупвачи след руската инвазия в Украйна през 2022 г., докато някои променливи в международната политика насърчиха диверсификацията от доларови активи. В статията се посочва, че мерки на САЩ доведоха до конфискуването на 330 милиарда долара от руски резерви, което стимулира търсене на алтернативни активи.
Тази година Москва се очертава като най-големият продавач на злато — вероятно с цел защита на отслабващата рубла. Други примери за държавна употреба на резерви включват Полша: управителят на нейната централна банка повдигна въпроса за частична продажба на запасите пред полския президент. Турция пък използва злато, съхранявано в Банката на Англия, като обезпечение за подкрепа на лирата, вместо директни интервенции на валутния пазар.
Индустриални източници също посочват, че няколко големи страни от Близкия изток и Азия може да са склонни да продават. Пазарните данни показват забавяне на покупките: централните банки са придобили едва пет нетни метрични тона злато през януари, в сравнение със средномесечното ниво от 27 тона през предходната година.
Последиците за пазара
Ако натискът от продажби, породен от нуждата от ликвидност, се засили, пазарът вероятно ще стане по-балансиран и двупосочен. Това означава по-малко спекулативен оптимизъм и по-голяма роля за държавните политики при формиране на цените. Някои държави биха могли да възобновят покупките при умерено по-ниски котировки; други ще използват резервите, за да покрият оперативни разходи. В крайна сметка това е същността на резервите на централната банка — да служат за стабилизация на държавните финанси в условия на криза.
Маркъс Ашуърт е колумнист, който се занимава с европейските пазари и преди е бил главен пазарен стратег в Haitong Securities в Лондон.