Злато, облигации и частен кредит: защо кешът пак е позиция
В предаването „Бизнес старт“ на Bloomberg TV Bulgaria Симеон Петков, главен трейдър във FrontPeak Trading, направи преглед на последните
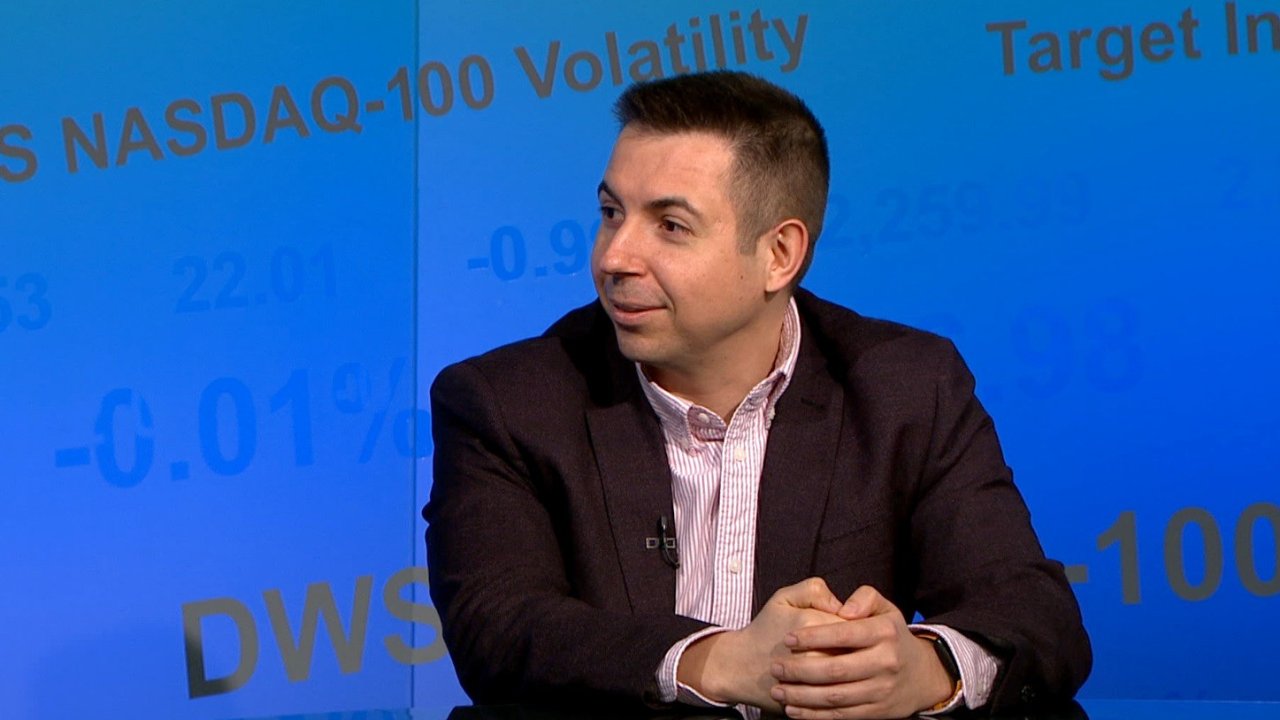
В предаването „Бизнес старт“ на Bloomberg TV Bulgaria Симеон Петков, главен трейдър във FrontPeak Trading, направи преглед на последните пазарни движения и посочи защо в сегашната среда кешът е равностойна, а често и предпочитана позиция.
Къде да се скрие инвеститорът?
Според Петков през изминалия месец имаше силни размествания при облигациите и в сегмента на частния кредит. Това доведе до ситуация, при която „почти нямаше къде човек да се скрие“ — традиционният портфейл 60:40 се оказа неефективен. Много инвеститори се разпродадоха както в облигации, така и в злато, а благородният метал не изпълни ролята си на актив-убежище.
Трейдърът обясни, че при златото преди това е имало силен възходящ тренд, но при обръщане на движението трейдърите излизат на стоп, което ограничава загубите при спад, докато печалбите при правилна позиция могат да са значителни.
Тактика и техническа картина
Пазарите преминаха под всички основни средни пълзящи, а краткосрочният тренд е низходящ. По думите на Петков, средносрочно пазарът е под 200-дневната средна пълзяща, което прави държането на кеш „супер“ решение в този момент. Той посочи, че тепърва влизането в покупка е трудно и рисково.
Петков подчерта, че като трейдър винаги имаш теза, но тя може да се окаже грешна — важно е пазарът да я потвърди. Той припомни, че историята не се повтаря в пълния си вид и няма 100% сигурност в трейдинга — това е игра на вероятности. Част от умението е да знаеш кога да не пипаш.
Влиянието на геополитиката и политиката
Дългосрочните перспективи, според госта, ще зависят в голяма степен от развитието в Близкия изток и конкретно от продължителността на войната с Иран. Петков отбеляза, че подобна ситуация се е наблюдавала и „през 2025-та година, когато се предвиждаше крах“ — фактор, който оказва влияние върху дългосрочните очаквания.
Той също така очаква, че съвсем скоро Тръмп ще обърне повече внимание на вътрешната политика и пазарите поради предстоящите избори. Друг важен фактор е способността на Иран да продължава съпротивата и да обстрелва съседните държави; според Петков Иран не е Ирак и е по-голям субект, но желанието за продължителна война едва ли е силно изразено. В допълнение той спомена предстоящо посещение на Тръмп в Китай през май.
Частният кредит — локален проблем или потенциален риск?
Петков разгледа и състоянието на сектора на частния кредит — фондове и компании, които отпускат кредити на малък бизнес. Той описа сектора като голям, но с неясни взаимовръзки между различните фондове. От 2010 г. насам периодично се дискутира потенциален проблем в този сегмент.
В последните месеци, според госта, различни фондове последователно са започнали да ограничават изтеглянията на средства от инвеститорите — предоставяйки частична ликвидност вместо пълна. Петков даде примерна ситуация: ако искаш да изтеглиш 100 000 долара, може да ти разрешат само 30 000.
Някои твърдят, че секторът е твърде малък, за да предизвика системна криза, но Петков напомни, че подобни оправдания са звучали и преди 2008 г. Той поясни, че голяма част от тези заеми са компания към компания и е трудно да се оцени тяхната стойност. Много фондове не са публични и липсва прозрачност; при малкото публични компании графиките отдавна са „доста червени“ — знак, че тези, които разполагат с информация, продават.
Петков изрази мнението, че малко вероятно е регулаторите да допуснат повторение на събития от 2008 г., но остави открит въпроса дали проблемът може да стане системен и дали политиците ще успеят да го решат или само да го отложат.
Коментарът не е препоръка за вземане на инвестиционно решение!