Световната икономика устоява въпреки рисковете
Световната икономика демонстрира изненадваща устойчивост въпреки няколко сериозни предизвикателства: войната в Иран, повишените лихви и ръстът в цените на
Световната икономика демонстрира изненадваща устойчивост въпреки няколко сериозни предизвикателства: войната в Иран, повишените лихви и ръстът в цените на енергията. Международният валутен фонд (МВФ) актуализира прогнозите си и очаква световният растеж да се ускори до 3,4% през 2027 г., спрямо около 3,1% за текущата година.
В краткосрочен план растежът остава подхранван от инвестиции, включително в сектори, свързани с изкуствения интелект, които продължават да стимулират икономическа активност. В същото време обаче наличните рискове и ограничените възможности за фискална реакция поставят под въпрос способността на държавите да управляват по-сериозни шокове.
Ограничен фискален простор и натиск върху облигационните пазари
Рязкото покачване на доходностите по държавните облигации затруднява възможността на правителствата да заемат средства при благоприятни условия. Това ограничава възможностите за мащабни фискални стимули в случай на нова криза и повишава тежестта върху паричната политика.
Франция бе посочена като пример на страна, която може да има нужда от значително по-мащабна спасителна програма, ако ситуацията се влоши — повече дори от Португалия, Гърция или средноразмерни развиващи се икономики. В някои държави вече се наблюдават социални напрежения и скок в дългосрочните лихви, което допълнително усложнява фискалната картина.
Пазарите на облигации: сигнал и принуда за реформи
Доходността по световен индекс достигна най-високото си равнище от 18 години, което усилва вниманието към устойчивостта на публичните финанси. Според президентa на Сингапур Тарман Шанмугаратнам, сътресенията на облигационните пазари могат да имат и положителен ефект, като принудят политиците да предприемат болезнени, но необходими реформи за стабилизиране на държавните бюджети.
Тази теза бе обсъдена по време на сесия с управляващия директор на МВФ Кристалина Георгиева в националния университет на Сингапур, като Георгиева използва образа на „стълбище“ — препратка към песен на „Лед Зепелин“, за да опише нарастващия дълг: не като стълба към небето, а като предупреждение за капан. Тезата подчертава, че пазарните импулси могат да форсират бюджетни компромиси, когато се задават реални последици.
Роля на централните банки и рисковете при следваща криза
Понеже фискалните възможности в много развити икономики са ограничени, тежестта за поддържане на стабилността ще падне основно върху централните банки. МВФ и пазарните сигнали подсказват, че паричната политика остава инструментът със значим обхват — Федералният резерв вероятно ще продължи с още едно повишение на лихвите, а Европейската централна банка и централните банки на Индия и Австралия също дават сигнали за по-рестриктивен подход поради оставане на инфлацията над целевите равнища в редица икономики.
Въпросът е дали паричната политика ще бъде достатъчна при евентуален по-сериозен спад. Опциите за „всичко необходимо“, както бе формулирано исторически от други централни банкери, може да се окаже ограничено от самото начало поради увеличените разходи за заем и вече отслабената фискална позиция на някои държави.
Перспективи и исторически отражения
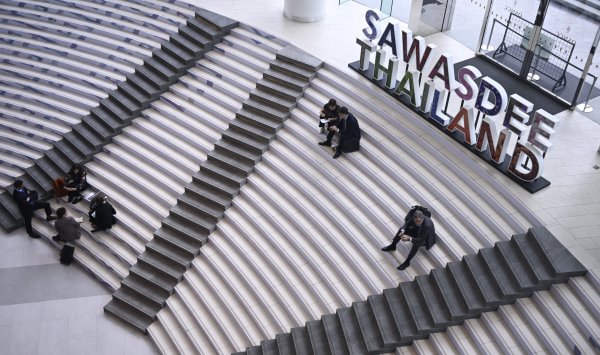
МВФ представи прогнозите си по време на годишната си среща в Банкок, а фондът вижда водещи роли за САЩ и Китай — американската икономика се очаква да се представи малко по-добре от очакваното, а китайската прогноза остава без промяна при растеж от 4%. Въпреки това перспективите за някои средноразмерни и развиващи се икономики са по-несигурни.
Аналогията с минали кризи подсказва, че добрите общи прогнози често са съпътствани от множество уговорки. Последното провеждане на годишната среща на МВФ в Тайланд през 1991 г. бе последвано от неочаквани събития за региона, напомняйки, че днес изглеждащата устойчивост може бързо да бъде поставена на изпитание, ако икономическите власти сгрешат в реакциите си.