Работодателите вече могат да предоставят до 200 евро месечни ваучери за храна
Новата промяна в Закона за корпоративното подоходно облагане предвижда работодателите да имат право да осигуряват на своите работници и
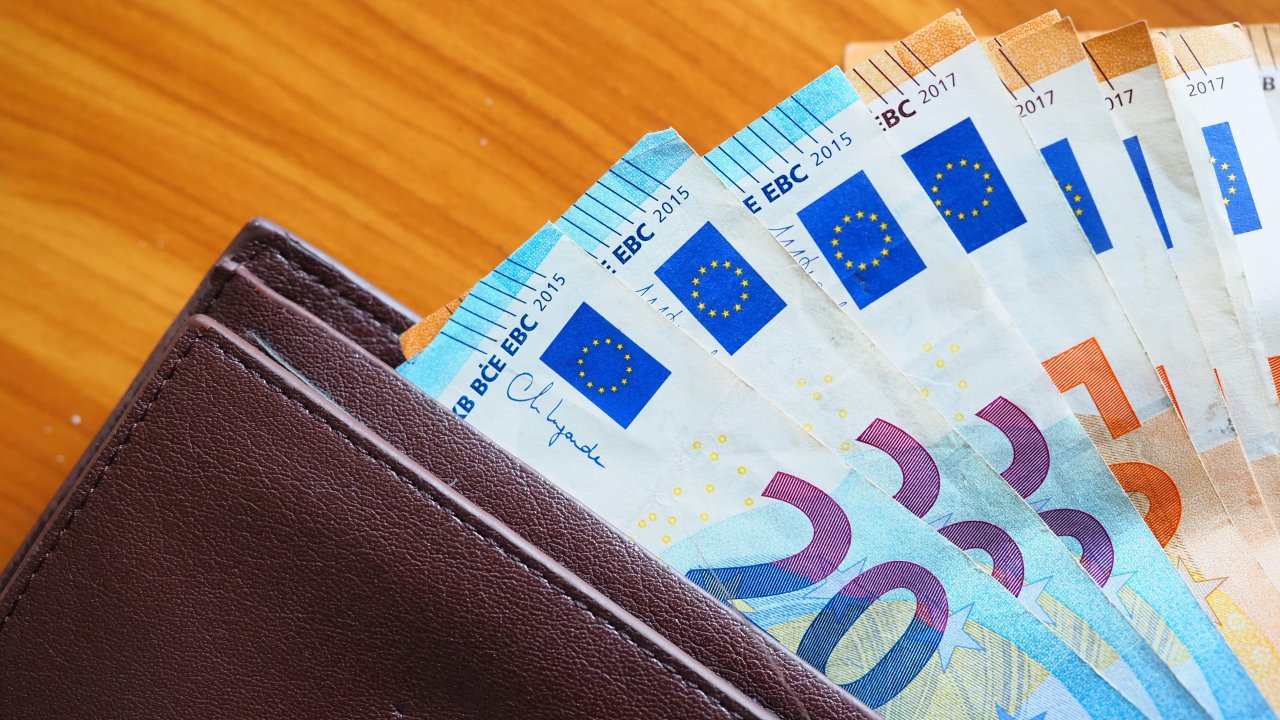
Новата промяна в Закона за корпоративното подоходно облагане предвижда работодателите да имат право да осигуряват на своите работници и служители ваучери за храна в размер до 200 евро месечно. Решението бе прието от правителството на заседанието му днес. До момента максималната стойност на ваучерите за едно лице беше 102,26 евро, което е равностойно на 200 лева.
Какво се променя
По силата на поправките работодателите могат да повишат размера на месечните ваучери за хранене до 200 евро на човек. Това представлява увеличение спрямо досегашния праг от 102,26 евро. Промените са в рамките на измененията в Закона за корпоративното подоходно облагане и бяха одобрени от правителството на последното му заседание.
Предвиденият нов таван дава възможност на фирмите да предлагат по-голяма стойност на тази социална придобивка, без да се налага тя да бъде третирана изцяло като трудово възнаграждение. В същото време законовите текстове уреждат и данъчното третиране на сумите, които надхвърлят предишния лимит.
Данъчно третиране на суми над стария лимит
Съгласно приетите изменения, частта от месечните ваучери, която надвишава 102,26 евро, ще се облагa с окончателен данък при ставка 7%. Това означава, че само сумата над 102,26 евро подлежи на облагане с тази ставка, а не целият размер на ваучерите, предоставяни от работодателя.
Примери с числа могат да илюстрират механизма: ако работодател предостави ваучери в размер на 150 евро за един месец, облагаемата част ще бъде 150,00 – 102,26 = 47,74 евро, които ще подлежат на окончателен данък от 7% върху тази разлика. Ако фирмата реши да дава пълната допустима сума от 200 евро, облагаемата част ще бъде 97,74 евро (200,00 – 102,26), върху която ще се приложи 7-процентната ставка.
Практически последици за работодатели и служители
Промените предоставят на работодателите по-голяма гъвкавост при формирането на допълнителни социални придобивки. За служителите повишаването на максималния размер на ваучерите може да означава по-голяма реална стойност на получаваните средства за храна, при запазване на частично данъчен режим за надвишаващата сума.
От гледна точка на администрирането, работодателите ще следят отделно частта до 102,26 евро и сумите над този праг, за да приложат коректно окончателния данък от 7% върху надвишението. Законът урежда данъчната последица именно за тази изчислена разлика.
Нормативна рамка
Промените са част от измененията в Закона за корпоративното подоходно облагане, които правителството прие на своето заседание днес. Новите разпоредби дефинират както повишения горен праг на стойността на ваучерите, така и начина на облагане на сумите над досегашния лимит.
По-нататъшни детайли относно прилагането и евентуални указания за счетоводно и данъчно администриране ще следват при публикуване на окончателните текстове и взаимодействие с данъчните органи, както е предвидено в законодателната процедура.
Ключови факти в резюме
– Максимален размер на ваучерите: до 200 евро месечно на работник/служител.
– Досегашен максимум: 102,26 евро (равностойност на 200 лева).
– Данък: сумата над 102,26 евро се облага с окончателен данък 7%.
– Измененията са част от Закона за корпоративното подоходно облагане и бяха приети от правителството днес.
Тези изменения дават възможност за увеличаване на размера на месечните ваучери за храна, като едновременно уреждат и начина, по който ще се облага надвишаващата част.