IPO на Westinghouse може да стартира възраждането на ядрената енергетика в САЩ
Westinghouse Electric Co. се готви да подаде заявление за първично публично предлагане (IPO) при потенциална пазарна оценка от около
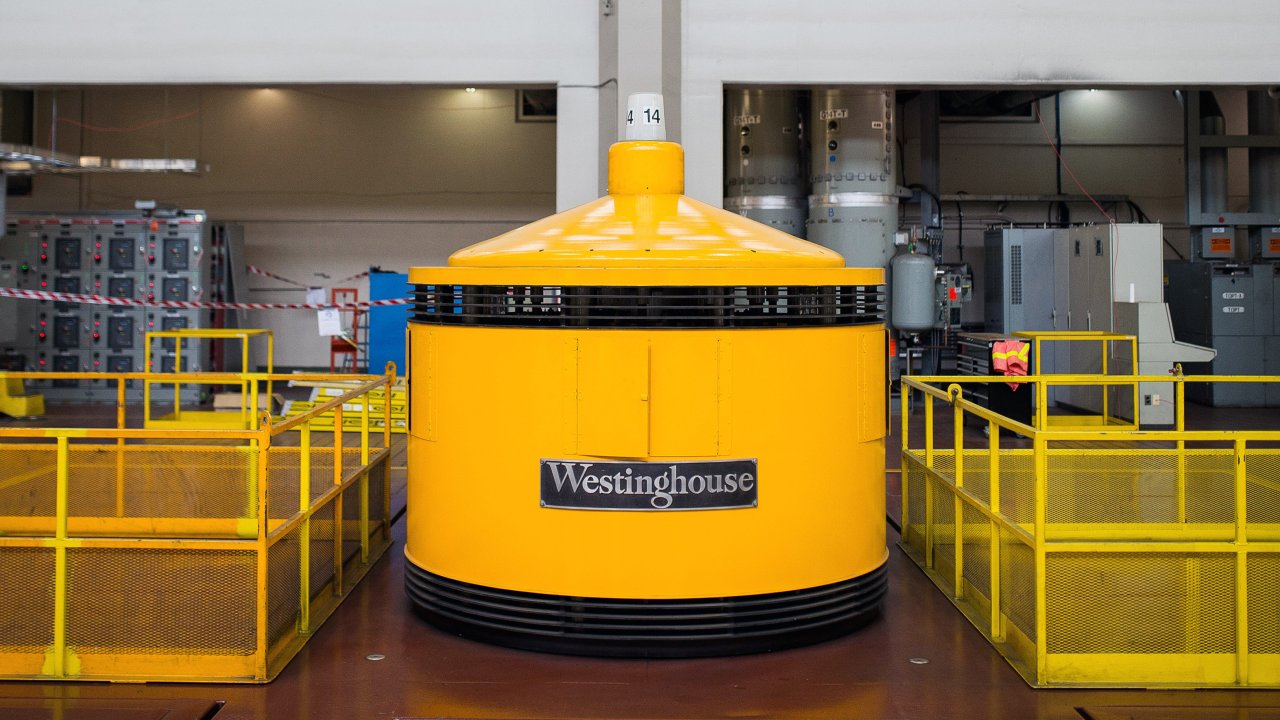
Westinghouse Electric Co. се готви да подаде заявление за първично публично предлагане (IPO) при потенциална пазарна оценка от около 50 млрд. долара. Това поставя компанията в центъра на усилията за възраждане на ядрената енергетика в САЩ и очертава конфликт между „традиционните“ големи играчи и новото поколение ядрени стартъпи с по-малки реактори.
Westinghouse е далеч от стартъп: фирмата достави реактора за първата голяма гражданска атомна електроцентрала в страната и е основана през 1886 г. В последните години обаче компанията преживя сериозни финансови затруднения, включително процедура по глава 11 след значителни забавяния и надхвърляне на бюджета при два известни американски ядрени проекта, един от които беше в крайна сметка изоставен.
Собственост и предистория
В момента акциите на Westinghouse са поделени между Brookfield Asset Management Ltd. (51%) и канадския доставчик на ядрено гориво Cameco Corp. (49%). Brookfield придоби компанията през 2018 г. след процедура по несъстоятелност, а Cameco се включи преди около три години, като тогава оценката на Westinghouse бе приблизително 8 млрд. долара, включително дълговете.
Тази история на реструктуриране и поемане на риска е важна за разбирането как компанията стигна до сегашната възможност за IPO при многократно по-висока оценка — промяната в енергийните и стратегическите приоритети на САЩ трансформира пазара.
Роля на администрацията и регулаторните промени
Администрацията на Доналд Тръмп пренасочи политиката към по-силна подкрепа за ядрената енергетика. Това включва финансови инструменти, държавни заеми и мерки, предназначени да ускорят процеса на лицензиране и издаване на разрешителни. Комисията за ядрено регулиране (NRC) обяви няколко инициативи за ускоряване на процедурите — фактор, който улеснява реализацията на нови проекти от утвърдени доставчици.
Политическата мотивация е частично свързана с по-широки стратегически цели: администрацията се опасява от загуба на технологично предимство в ключови сектори, сред които изкуственият интелект, и вижда ядрената енергия като важен ресурс за захранване на центровете за данни и свързаната инфраструктура.
Технологично предимство и пазарна реалност
Westinghouse разполага с AP1000 — в момента единственият усъвършенстван проект за голям реактор в САЩ, сертифициран от NRC. Това дава ясно конкурентно предимство пред компании, които разработват по-малки модулни реактори (SMR). Докато малките стартиращи фирми търсят пазар поради гъвкавост и иновации, държавната подкрепа и бързото лицензиране накланят везните в полза на утвърдена технология и големи изпълнители.
Държавно финансиране и условия
Споразумение, обявено преди година, предвижда САЩ да осигурят около 80 млрд. долара за финансиране на нови реактори — вероятно за около десет проекта — с оглед на изпълнението на изискване от изпълнителна заповед, че този брой реактори трябва да са в процес на строеж до 2030 г. В замяна американската държава ще получи дял от проектите.
Освен това има механизъм, според който, ако пазарната оценка на Westinghouse надхвърли 30 млрд. долара, правителството може да изисква провеждането на IPO. В този случай държавата ще получи варанти, които могат да се конвертират в дялово участие. Текущите съобщения за възможна оценка от 50 млрд. долара ни приближават към този праг.
Последици за индустрията
Комбинацията от държавно финансиране, регулаторно облекчаване и пазарно признание за Westinghouse създава среда, в която изграждането на големи ядрени централи е по-вероятно да се осъществи. В същото време това поставя под натиск малките иновативни фирми в сектора, които могат да се окажат с ограничен достъп до финансиране и държавна подкрепа.
Ключов въпрос остава дали тази политика ще доведе до бързо разгръщане на нови мощности или ще върне риска от скъпи и потенциално неефективни проекти, както показаха миналите затруднения на Westinghouse. В краткосрочен план обаче компанията изглежда позиционирана като основен бенефициент на новата стратегия.