Депозити в банките скачат до 58,6 млрд. евро, най-голям ръст в еврозоната
В предаването „Бизнес старт“ по Bloomberg TV Bulgaria с водещ Христо Николов финансистът Петко Вълков обясни причините зад силния
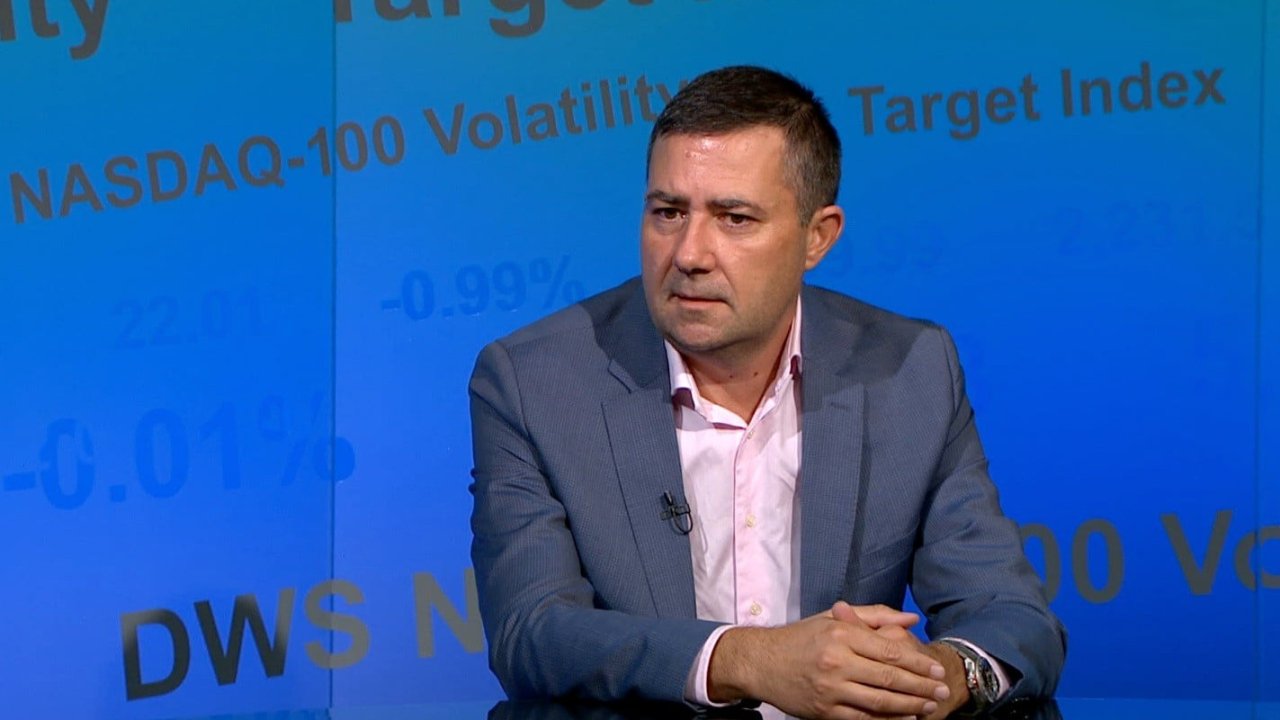
В предаването „Бизнес старт“ по Bloomberg TV Bulgaria с водещ Христо Николов финансистът Петко Вълков обясни причините зад силния растеж на спестяванията в банковата система и очакваните ефекти за икономиката.
Към края на юни спестяванията на българските домакинства в банките възлизат на 58,6 млрд. евро — ръст от 19% за една година. Това поставя страната на първо място по нарастване на депозитите сред държавите от еврозоната. Съотношението между спестяванията и брутния вътрешен продукт достигна малко над 48% в края на първото тримесечие.
Причини за увеличението на депозитите
Вълков посочи няколко фактора. Първо, приемането на еврото доведе до връщане на част от средствата, които преди са се съхранявали в кеш, обратно в банковата система. Второ, през последната година лихвите по депозитите се повишиха и това привлече допълнителна депозитна база. Трети фактор са продължаващите политически сътресения през последните пет-шест години, които създадоха усещане за несигурност и задържаха домакинствата да държат парите си в депозити, въпреки по-високата инфлация през този период.
Технически фактори след влизането в еврозоната
Финансистът обясни, че част от подобрението в показателите на банките е резултат от технически промени, свързани с приемането на еврото. Минималните задължителни резерви за банките бяха редуцирани от 12% на 1%, което освободи значителен ресурс и повиши ликвидността в системата. Освен това държавните ценни книжа в евро, в които банките държаха средства, вече се приравняват към валутата на страната, което намалява риска, който се отчита в рисковопретеглените активи, и спомага за подобряване на капитала.
Ликвидност и капиталова адекватност
Към юни коефициентът на ликвидно покритие на българската банкова система е 261% при регулаторен минимум 100%. Към края на март общото ниво на капиталова адекватност достигна 26,35%, като размерът на капитала надвишаваше регулаторните изисквания с 4,6 млрд. евро. Вълков коментира ясно: „Смятам, че това са еднократни ефекти и следващата година няма да наблюдаваме подобни ръстове.“
Предимства и рискове от свръхликвидна система
По думите на Вълков, високите нива на спестявания могат да доведат до по-ниски лихви в икономиката и да стимулират кредитиране — за бизнеса, за ипотечни и потребителски кредити, както и потреблението и строителството. Това насочва част от икономическата активност към секторите, обслужвани от кредитирането на недвижими имоти.
Ако обаче спестяванията се пренасочват към капиталовите пазари, както е в САЩ, това носи косвени ползи: развитие на технологии, по-евтин капитал, склонност към поемане на повече рискове и потенциално по-висок икономически растеж, уточни той, като отбеляза и че при такъв сценарий лихвите могат да са малко по-високи.
Вълков предупреди и за опасности — ниските лихви могат да насочат икономиката към свръхекспозиция към един сектор, какъвто е бил имотният бум в Китай. В държави с много развит капиталов пазар може да се акумулира системен риск и да се образуват балони на акции. Той припомни, че предишни сривове на пазарите не винаги са превърнати във верижни кризи в реалната икономика, но посочи и, че голямата криза от 2008 г. е била свързана и с пазара на имоти.
Политики за развитие на капиталовите пазари
Инициативата на ЕС за Съюз на спестяванията и инвестициите Вълков определи като концептуално добра, но отбеляза, че идеята за единен капиталов пазар от близо 15 години не е реализирана на практика. За разлика от това САЩ продължават да въвеждат мерки, които развиват пазара, като примерът с т.нар. „Тръмп сметки“ за деца, родени през 2025–2026 г., които получават еднократно по 1000 долара, беше посочен като малка по стойност, но потенциално значима мярка в бъдеще.
Европа, по думите на Вълков, заради натиска от големи бюджетни дефицити не може да си позволи сходни политики и не предприема конкретни стъпки за стимулиране на капиталовия пазар. Като възможна мярка той предложи въвеждането на лични пенсионни сметки по модел на 401(k), които позволяват част от дохода да бъде прехвърлян без данъчно облагане и инвестирани в диверсифицирани портфейли — решение, което в момента не съществува в България, но заслужава обмисляне.
В статията бяха поставени и въпроси относно възможностите на специални инвестиционни сметки и ефектите от емисии български държавни облигации, насочени към индивидуални инвеститори — теми, които останаха част от дискусията в предаването.