Ценовият шок в Европа все още далеч от кризата през 2022 г.
Европейската централна банка се сблъсква с риск от нов инфлационен импулс, провокиран от войната и ескалацията в Иран, която
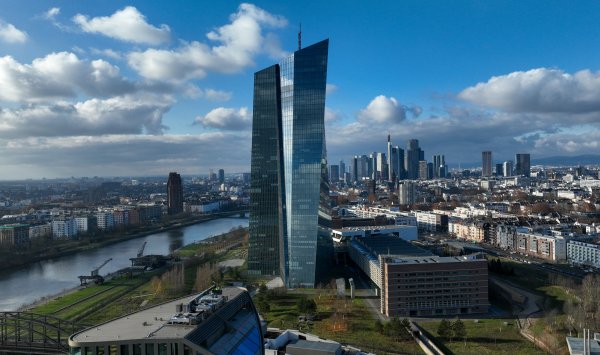
Европейската централна банка се сблъсква с риск от нов инфлационен импулс, провокиран от войната и ескалацията в Иран, която доведе до скок в цените на енергията. Въпреки това служителите на ЕЦБ и редица анализатори подчертават, че текущите условия се различават значително от енергийния шок през 2022 г. и че централната банка е по-добре подготвена да реагира при нужда.
Пазарните очаквания и позицията на ЕЦБ
Пазарите увеличиха залозите за бъдещи повишения на лихвите, подхранвани от опасенията за инфлация, но от ЕЦБ сигнализират, че при следващото си решение няма да има промяна. Политиците обаче ясно заявяват готовността си да предприемат мерки, ако шокът се окаже по-дълготраен или по-силен от очакваното. Решението на Европейската централна банка, насрочено за 19 март, ще бъде наблюдавано внимателно, но към момента Управителният съвет очаква да остане на пауза.
Сравнение с 2022 г.: какво се е променило
Има прилики с 2022 г., когато руската инвазия в Украйна предизвика рязко поскъпване на петрола и газа — суровият петрол тогава временно премина над 100 долара за барел. Все пак много фактори са различни. Началната точка на инфлацията през януари 2022 г. беше 5,1%, докато последните данни сочат около 1,9% — малко под целта на ЕЦБ от 2%. Това означава, че сегашният потенциален шок започва от по-ниска база.
Паричната политика също е коренно различна: в началото на 2022 г. депозитният лихвен процент беше отрицателен (-0,5%), докато референтният лихвен процент в момента е около 2% — ниво, което не е ясно свиващо или стимулиращо икономиката. Това дава на ЕЦБ по-голям маневрен ресурс за реакция, твърдят официални представители.
Енергийни пазари и икономически контекст
Цените на електроенергията и газа днес са далеч от пиковете, наблюдавани през 2022 г.; например цените на тока в Германия са значително по-ниски отколкото през онзи период. Енергийната смес в Европа е по-диверсифицирана, което според експерти трябва да ограничи инфлационния импулс при евентуално поскъпване на суровините.
Глобалният макроикономически фон също се различава: пазарите на труда са по-строги, но не прегряват така, както преди четири години, а бюджетната политика на повечето страни е по-малко експанзионистична в сравнение с постпандемичния период.
Гласове от икономистите
Яри Щен от Goldman Sachs подчертава, че има прилики с 2022 г., но и още повече разлики, затова не бива да се преувеличава сравнението. Лука Казулани от UniCredit отбелязва, че по-голямата диверсификация на енергийните доставки прави продължителен газов шок по-малко вероятен. Пол Холингсуърт от BNP Paribas посочва, че трудовите пазари не са в състояние на прегряване, което ограничава рисковете за ръста на заплатите и вторичните инфлационни ефекти.
От Bloomberg Economics Дейвид Пауъл и Симона Деле Киае заявяват, че макар управителният съвет вероятно да остане на пауза до края на годината, рисковете са преценени и подходът на „преглед“ остава уместен при настоящия епизод.
Членът на Управителния съвет Петер Казимир подчерта, че ЕЦБ може да реагира по-бързо, ако е необходимо, и че банката е извлякла уроци от предишните реакции. Клаас Кнот предупреждава за възможност за бързо търсене на компенсации от работниците, ако енергийните цени останат високи, а Джак Алън-Рейнолдс и Стефан Герлах очакват централните банки да бъдат по-активни в случай на по-сериозен ценови шок.
Заключение
Рисковете от по-нататъшен инфлационен натиск остават реални, особено при по-нататъшно поскъпване на енергията, но според наблюдатели и служители на ЕЦБ схватката днес е различна от 2022 г. — по-ниска база на инфлацията, по-високи лихви и по-устойчиви енергийни доставки дават на банката по-голяма гъвкавост да реагира при нужда.