Александров: Китай презапасява със злато и редуцира експозицията в американски дълг
Обща пазарна картина след напрегната седмица След напрегната седмица, в която разговорите в Женева и геополитическото напрежение около САЩ,

Обща пазарна картина след напрегната седмица
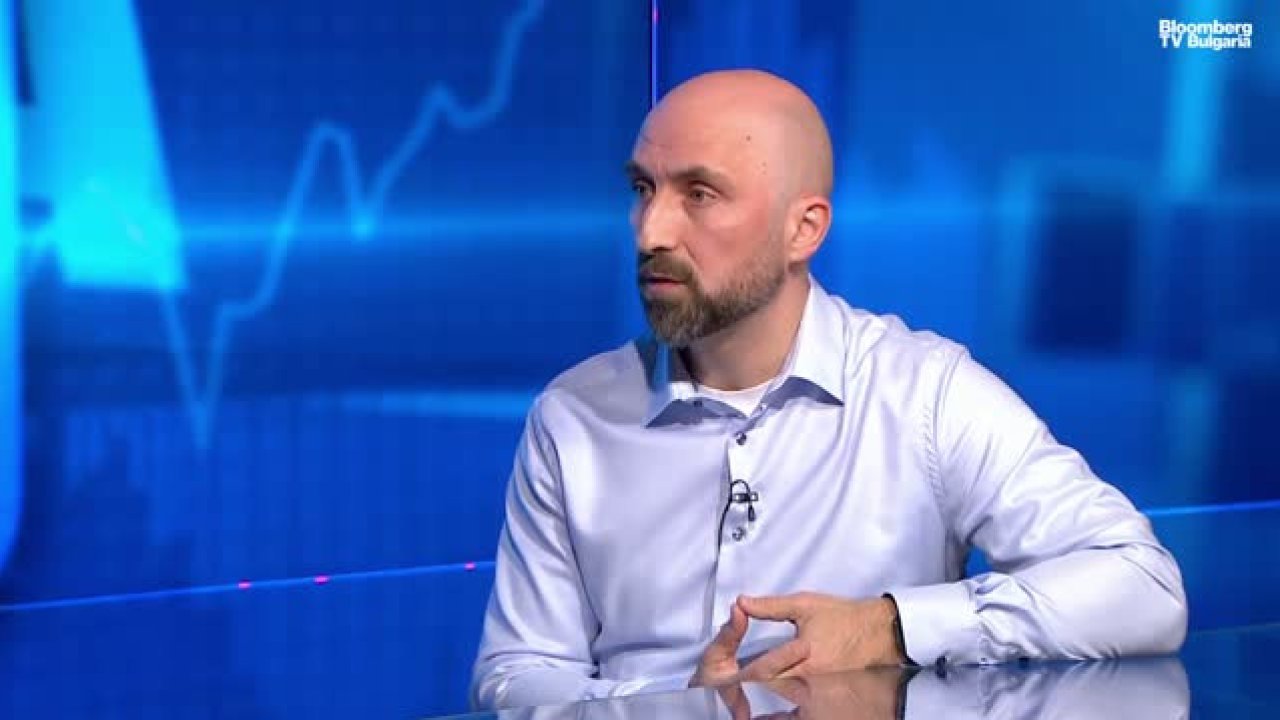
След напрегната седмица, в която разговорите в Женева и геополитическото напрежение около САЩ, Иран, Русия и Украйна зададоха тона, инвеститорите все още търсят ориентир. В предаването „Светът е бизнес“ на Bloomberg TV Bulgaria с водещ Преслав Райков пазарният анализатор Александър Александров отбеляза, че въпреки празничните периоди като Китайската нова година и Рамазан, пазарната динамика остава висока.
На финансите се усеща покачване на риска, което води до по-предпазливо позициониране от страна на участниците. Александров заяви, че ситуацията не може да се определи като „черен лебед“, но сред трейдърите има повишено внимание и готовност да се намалят рисковите експозиции.
Европейска устойчивост срещу американска привлекателност
Александров посочи, че европейските пазари демонстрират изненадваща устойчивост въпреки очакваното забавяне на глобалния растеж и геополитическата несигурност. Част от тази стабилност той свързва с процеси, описвани като дедоларизация — термин, към който анализаторът се отнася с резерви, но признава влиянието му върху индексно ниво, където широкият европейски пазар достига исторически върхове.
В същото време САЩ остават фаворит за Александров поради икономическите перспективи: прогнозите сочат, че брутен вътрешен продукт в САЩ ще расте приблизително два пъти по-бързо от европейския. Американските компании, особено в технологичния сектор, изглеждат по-устойчиви на външни сътресения.
По отношение на Европа най-стабилният и привлекателен остава финансовият сектор. Европейските банки са се представяли силно през последните години — строгите регулации и изискванията за капитал, първоначално критикувани, в кризисни моменти са оказали стабилизиращо въздействие. Банковите институции успяха да управляват нетния лихвен приход, бързо пренасяйки покачването на лихвите в кредитирането, докато задържаха разходите за привличане на капитал. Процесите на консолидация — примерите около UBS и Credit Suisse или инициативите на UniCredit спрямо Commerzbank — показват наличието на сериозни играчи в региона.
Политиката на Фед, AI и валутните движения
Една от ключовите теми бе тихото наливане на ликвидност от страна на Федералния резерв в размер на около 19 милиарда долара. Александров подчерта, че това не трябва да се тълкува като начало на нова програма за количествено облекчаване, а по-скоро като тактическо управление на инфраструктурата и обезпечаване на краткосрочни инструменти, за да не се разширяват спредовете и да не се породи системен шок.
Обърканите макроданни в САЩ за инфлация и БВП породи спекулации дори за евентуално покачване на лихвите. Анализаторът предупреди, че ново повишение на лихвите би било червен флаг за технологичния сектор и за компаниите, свързани с изкуствения интелект — тези фирми изискват огромни инвестиции в инфраструктура и компоненти, при наличен дефицит на такива ресурси. Поемането на големи дългове при високи лихви може да натежи върху техните баланси.
Слабото представяне на долара предизвиква въпроси — възможно е да има елемент на валутна интервенция от администрацията, но според Александров причините са по-скоро структурни. След идването на новата администрация много правителства търсят по-голяма автономия, което доведе до пренареждане на инвестиции и забележим приток към Европа, обусловен от геополитиката, а не от по-добри икономически показатели. Силното евро вече започва да затруднява европейския износ.
Злато, петрол и секторни възможности
Златото остава център на внимание, но бързият му ръст изглежда неспокоен. Основният двигател са масивните покупки от централните банки. Александров посочи ключовата роля на Китай, който се превръща във втория най-голям притежател на физическо злато след САЩ, докато намалява експозицията си в американски дълг — според него почти наполовина — и пренасочва капитал към злато в рамките на собствената си граница. Той интерпретира това като подготовка за дълготрайно охлаждане на отношенията със САЩ и стремеж към финансова автономност.
Що се отнася до петрола, очакванията са цените да останат сравнително ниски и да се движат в рейндж. Временните скокове, породени от затварянето на Ормузкия проток заради ирански учения, са рискова премия, а не структурен дефицит — САЩ разполагат със резерви, а забавящото се китайско търсене до нива около 3–4% не насочва към рязко покачване.
За европейските инвеститори Александров препоръчва дефанзивни сектори като здравеопазване, фармация и химия. Посочи компании като Bayer като примери за динамика и възможности при разумни оценки.
Промяната в глобалната икономическа архитектура
Според госта световният начин на правене на бизнес се променя — от отворена глобална система към по-малки, по-независими блокове. Тази промяна вече е отразена в движението на капиталите и в пазарните индикатори.