Трейдърите очакват скок на волатилността заради AI
Търговците на пазара сигнализират за повишен риск от по-широка и по-рязка волатилност, след като ускоряващата се инфлация в САЩ
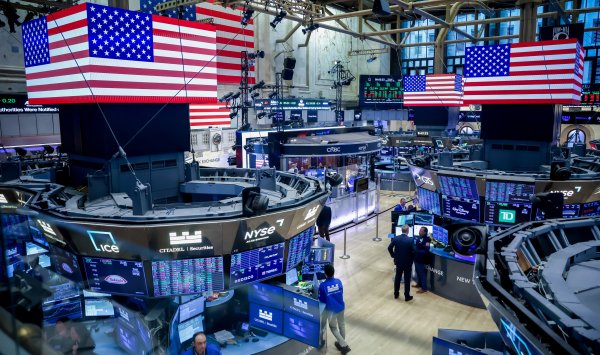
Търговците на пазара сигнализират за повишен риск от по-широка и по-рязка волатилност, след като ускоряващата се инфлация в САЩ и смущенията в сектора на изкуствения интелект разклатиха определени акции. Някои инвеститори вече залагат, че проблемите при технологичните компании ще се пренесат и върху основните индекси.
Ниска волатилност преди скока
Преди сряда индексът S&P 500 отбеляза рекордно дълъг период от 53 сесии без спад от 1% — най-дългият от януари 2020 г. насам — което отразяваше много тиха пазарна среда. Въпреки това в някои сектори започнаха да се появяват „горещи точки“ на нестабилност, особено сред фирмите, които изграждат инфраструктура за AI, както и в свързаните сектори.
Фактори, поддържащи риска
Високите нива на доходност по държавните облигации на САЩ и продължаващата инфлация при горивата и храните — подклаждана от военни конфликти, които не се очаква да приключат скоро — засилват натиска върху Федералния резерв за по-нататъшно затягане на лихвите. Това прави макроикономическата среда „доста крехка“, по думите на Джеръми Уийн, управляващ партньор в Moo Point Capital Management.
Как инвеститорите залагат на волатилност
Въпреки ниската реализирана волатилност през по-голямата част от годината, търсенето на експозиции към бъдеща волатилност се е увеличило. Стратези от Bank of America Corp. забелязват рязко нарастване в покупките на кол-опции върху индекса на волатилността VIX от страна на клиенти, като тези позиции се доближават до нивата от лятото на 2024 г.
Индексът за „обем на волатилността“ VVIX се задържаше около най-ниските си стойности за последните две години, преди в петък да отбележи скок. Реализираната волатилност при фючърсите върху VIX беше много ниска до това движение, което прави купуването на кол-опции с цел залагане на резки ръстове в волатилността скъпо.
Риск от „гама-притискане“ и примери от пазара
Една от опасностите при увеличените кол-опции върху VIX е възможността за т.нар. „гама-притискане“. Ако дилърите, които са продали тези опции, трябва да ре хеджират късите си позиции, те могат да бъдат принудени да купуват фючърси върху VIX, усилвайки скока в индекса. В петък вътрешният дневен ръст на индикатора за волатилност достигна до 6 пункта — надхвърляйки очакваната реакция при спад от близо 1,5% при S&P 500. В друг момент в петъчната сесия VIX се повиши с 3,5 пункта при движение на S&P 500 от едва 1,1%.
Стратезите дават и количествен пример: шоков скок от 10 пункта при фючърсите върху VIX с най-близък падеж би могъл да принуди дилърите да закупят обем, равняващ се на около 90% от дневния оборот на тези фючърси, само за да поддържат делта-неутрални позиции.
Дилемата за защитни стратегии
Опитът от събития като „Волмагедон“ през 2018 г. показва, че както волатилността, така и „обемът на волатилността“ могат да останат ниски значително време, а рязките скокове често са кратки. Това поставя трейдърите пред въпроса кои инструменти предлагат по-добра защита: кол-опции върху VIX или пут-опции върху големи индекси като S&P 500 (SPX) и Nasdaq 100 (QQQ).
„Поради непредсказуемата връзка между цената на базовия актив и волатилността — при която VIX не винаги скача рязко по време на разпродажба — в момента бих предпочел да притежавам пут-опции върху SPX (или QQQ), вместо кол-опции върху VIX“, заяви Уин.
Какво следят инвеститорите нататък
След спада при акции на компании в сектора на AI и полупроводниците, пазарът ще обърне внимание на резултатите на големите технологични компании, включително „Великолепната седморка“, за да прецени дали корпоративните отчети могат да потушат или да усилят напрежението. Спадът на CoreWeave Inc. и други фирми, финансирани чрез големи кредити за инфраструктурата на AI, както и дневният спад при фючърсите върху Nasdaq 100 на 8 октомври след обявени по-ниски от очакваните приходи от OpenAI, подчертават какви може да са последиците от забавяне в развитието на сектора.
Като резултат, пазарните участници разглеждат пут-опции и спредове върху индексите като по-евтин макрохедж в случай на по-широка разпродажба или по-агресивно намаляване на риска.