Българските банки преосмислят лихвите след присъединяването към еврозоната
Нови възможности за пласиране на излишна ликвидност С влизането на България в еврозоната българските банки получиха възможност да пласират
Нови възможности за пласиране на излишна ликвидност
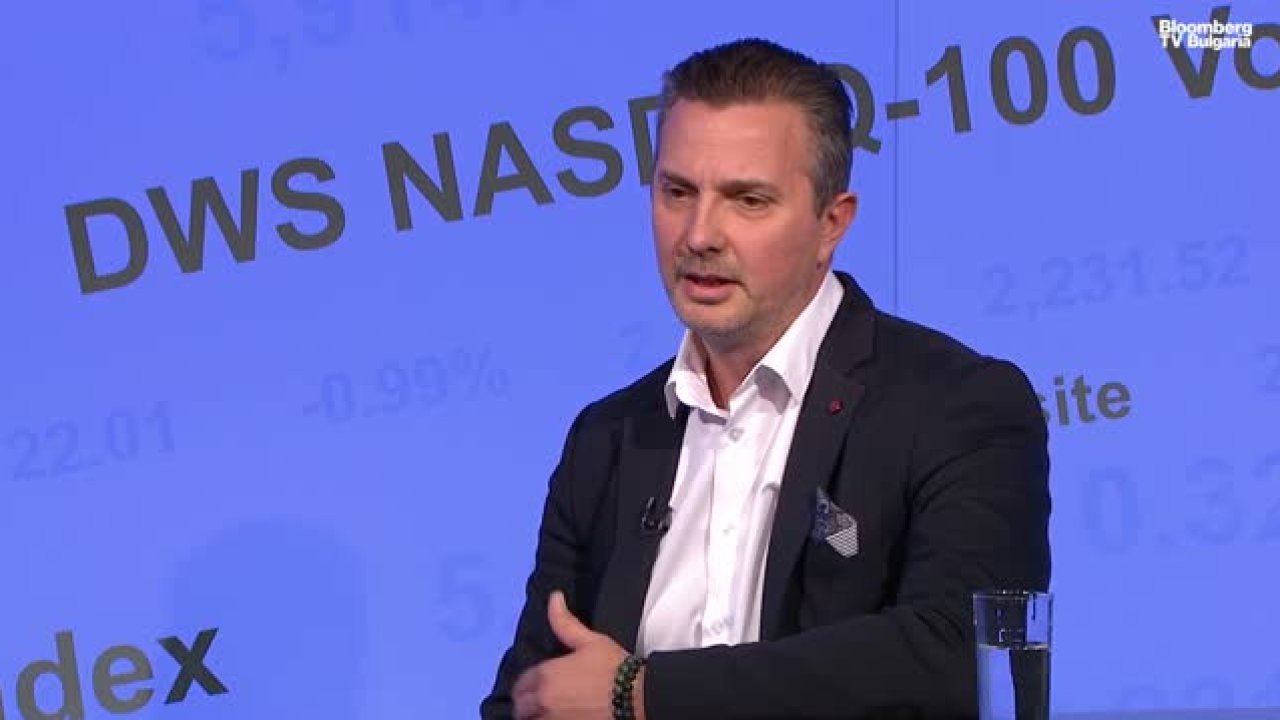
С влизането на България в еврозоната българските банки получиха възможност да пласират свободната си ликвидност на депозитната лихва, която плаща Европейската централна банка (ЕЦБ). В момента тази лихва е 2,50%. Според Даниел Трифонов, ръководител „Ликвидност и финансови пазари“ в tbi bank, това ще принуди особено по‑малките и по‑гъвкави банки да преразгледат своята лихвена стратегия. Коментарът е направен в предаването „Светът е бизнес“ по Bloomberg TV Bulgaria с водещ Цветослав Цачев.
Трифонов отбелязва, че някои от банките вече започват да предлагат по‑високи лихви по депозитите — нива, които са сравними с депозитното улеснение на ЕЦБ и частично покриват инфлацията. Малките банки, по думите му, предлагат повече депозитни продукти и по‑голяма оперативна гъвкавост, което дава на клиентите възможност да управляват парите си по‑динамично, вместо да ги държат само в разплащателни сметки.
Депозити и кредити — противоположни тенденции
Трифонов констатира, че парите в банките нарастват значително, докато кредитният портфейл нараства дори с по‑бързи темпове. През последните шест месеца средните лихви по депозитите в България са се повишили с около 50 базисни пункта до средно ниво от 1,5%, като обемът на депозитите продължава да расте както на месечна, така и на тримесечна база.
Като профил на основните спестители експертът посочва хора над 40‑годишна възраст с редовни доходи, които поради народопсихология и по‑ниска финансова грамотност предпочитат банкови депозити. По‑младото поколение, според него, е по‑склонно към търговия с акции и криптовалути поради липса на достатъчни доходи за спестяване.
Ипотечен пазар и риск от корекция
Имотният пазар според Трифонов показва спад на сделките, което е повод за притеснение. До този момент на пазара са се раздавали ипотечни кредити със срок 25–30 години при много ниски лихви — на ниво от 2,45%. За сравнение, в Германия лихвите по ипотеките са около 4%, което според него подчертава, че кредитирането в България не може да бъде безрисково по отношение на кредитоспособността на клиентите и качеството на строителството.
Ниските ипотечни лихви у нас той обяснява с това, че банковата система е сред най‑ликвидните в Европа по отношение на ликвидно покритие и ниво на капиталови буфери. Това дава предимство на банките да предлагат ипотечни кредити при сравнително ниски нива на лихвите. В същото време големите системно важни банки се конкурират за финансирането на покупката на жилища, което създава риск от частично надуване на имотен балон. Трифонов очаква спадът в броя на сделките да „изчисти“ пазара и да го направи по‑предвидим.
Рисковете от плаващи лихви и бъдещата референтна рамка
Експертът предупреждава, че потребителите често не осъзнават рисковете от плаващите лихви по ипотечните кредити и че освен номиналната лихва следва да се калкулират и съпътстващите разходи — обслужване на сметки, застраховки и др. Той посочва, че плаващата лихва е зависима от депозитните лихви на големите банки, които към момента клони към нула.
В перспектива Трифонов прогнозира, че в следващите две–три години ще има отрезвяване на пазара и връщане към по‑нормални лихвени нива, свързани с EURIBOR или друг пазарен индекс, а не с вътрешно определяни индекси от големите банки.
Перспективи за лихвената политика на ЕЦБ и европейските рискове
Даниел Трифонов прогнозира, че до края на текущата година остават още две заседания на ЕЦБ, на които е възможно ново повишение, а най‑късно до края на първото тримесечие на следващата година може да има още едно или две увеличения до около 3%. Той очаква, че тези нива ще се запазят за известно време преди евентуално намаление.
Според него лихви над 3% за продължителен период биха намалили устойчивостта на икономиката, тъй като големият бизнес би имал трудности при рефинансиране. За да бъдат управлявани натрупаните дефицити в европейските държави, Трифонов смята, че са нужни политически решения за преструктуриране или съкращаване на разходите. Той посочва Франция като основен риск за Европа поради високия си бюджетен дефицит и разширяващите се спредове между доходността на френските и германските 10‑годишни държавни облигации, които заедно с политическата нестабилност могат да принудят ЕЦБ да реагира.