Банките в България пред нова лихвена реалност
Българските банки адаптират лихвите след присъединяване към еврозоната България вече е член на еврозоната и това даде възможност на
Българските банки адаптират лихвите след присъединяване към еврозоната
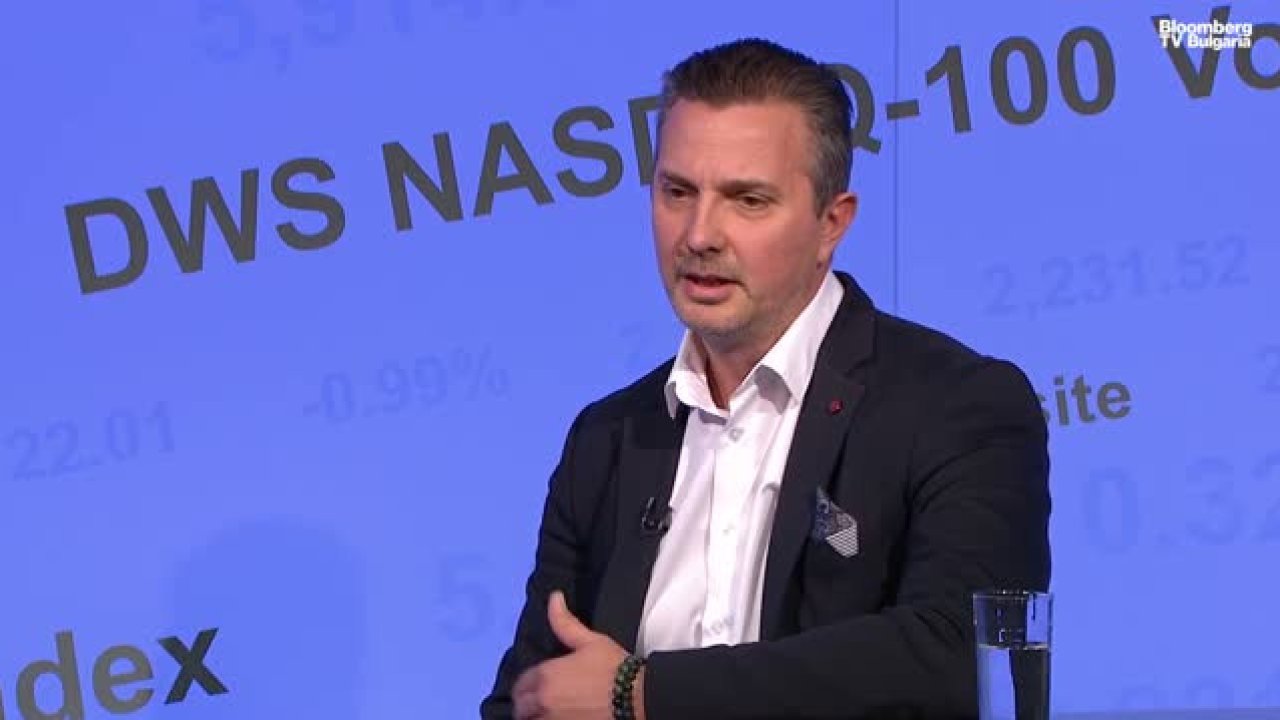
България вече е член на еврозоната и това даде възможност на местните банки да пласират свободната си ликвидност при депозитната лихва на Европейската централна банка (ЕЦБ), която към момента е 2,50%. В ефира на предаването „Светът е бизнес“ по Bloomberg TV Bulgaria Даниел Трифонов, ръководител „Ликвидност и финансови пазари“ в tbi bank, обясни как това влияе върху лихвената политика на банките у нас.
По-малки и по-гъвкави банки вече променят офертите си към клиентите, предлагайки по-високи лихви по депозити, съизмерими както с депозитното улеснение на ЕЦБ, така и с цел да покрият част от инфлацията. Трифонов подчерта, че тези институции предлагат по-голямо разнообразие депозитни продукти, което дава възможност на спестителите да управляват парите си по-динамично, вместо да остават в разплащателни сметки.
Депозити, кредити и притеснения за имотния пазар
Според Трифонов парите в банковата система растат значително, като паралелно с това кредитите се увеличават в още по-бързи темпове. Това създава напрежение на имотния пазар, където вече се отчита спад в броя на сделките. Част от проблема е, че в миналото се отпускаха ипотечни кредити за 25–30 години при изключително ниски лихви от около 2,45%.
Трифонов посочи, че в Германия ипотечните лихви са на нивото на около 4%, което поставя под въпрос аргумента за по-нисък рисков профил на кредитиране в България както от гледна точка на клиентите, така и на строителния сектор. Ниските ипотечни лихви у нас той обясни с високата ликвидност на банковата система и добрите капиталови буфери, които все още позволяват на банките да предлагат по-ниско кредитиране.
Тези жилищни кредити са основен пазар за големите системно важни банки, които финансират покупките на жилища — добър фактор за придобиването на собствен дом, но и потенциален риск за надуване на имотен балон. По думите на Трифонов очакваният спад в броя сделки ще „изчисти“ пазара и ще го направи по-предвидим.
Рискът от плаващи лихви и бъдещите индекси
Трифонов предупреди, че потребителите често подценяват риска от плаващи лихви по ипотеките и забравят допълнителните разходи като обслужване на сметки и застраховки. В момента плаващата лихва често е свързана с депозитните нива на големите банки, които по думите му в момента клонят към нула.
Той прогнозира, че в следващите две–три години ще настъпи „отрезвяване“ на пазара и лихвените нива ще се свържат с EURIBOR или друг пазарен индекс, вместо с вътрешно определяни индекси от големите банки.
Данни за депозити и профил на спестителите
През последните шест месеца лихвите по депозитите в България се повишават с около 50 базисни пункта до средно ниво от 1,5%, а обемът на депозитите расте както на месечна, така и на тримесечна база. Основните спестители у нас са хора над 40 години с по-стабилни доходи, които поради народопсихология и по-ниска финансова грамотност предпочитат банкови депозити. По-младите пък се ориентират към търговия с акции и криптовалути, тъй като нямат достатъчно свободни средства за традиционни спестявания.
Перспективи за лихвите в Европа и държавните дефицити
Трифонов прогнозира, че преди края на настоящата година ЕЦБ има още две потенциални заседания за повишение на лихвите, а най-късно до края на първото тримесечие на следващата година може да има още едно или две увеличения до около 3%. Той очаква тези нива да се задържат за известно време преди евентуално намаление.
Лихви над 3% за продължителен период според него ще намалят устойчивостта на икономиката, тъй като големият бизнес ще срещне затруднения при рефинансирането. Трифонов акцентира и върху необходимостта от политически мерки за управление на нарастващите бюджетни дефицити в европейските държави — чрез преструктуриране или съкращаване на разходи. Той посочи Франция като особено рисков фактор заради високия ѝ дефицит, като разширяващите се спредове между френските и германските 10‑годишни държавни облигации и политическата нестабилност може да принудят ЕЦБ да предприеме действия.