Българските банки и новата лихвена реалност след еврозоната
Българските банки пренареждат лихвените си политики след присъединяването на страната към еврозоната. Способността да пласират свободната ликвидност при депозитната
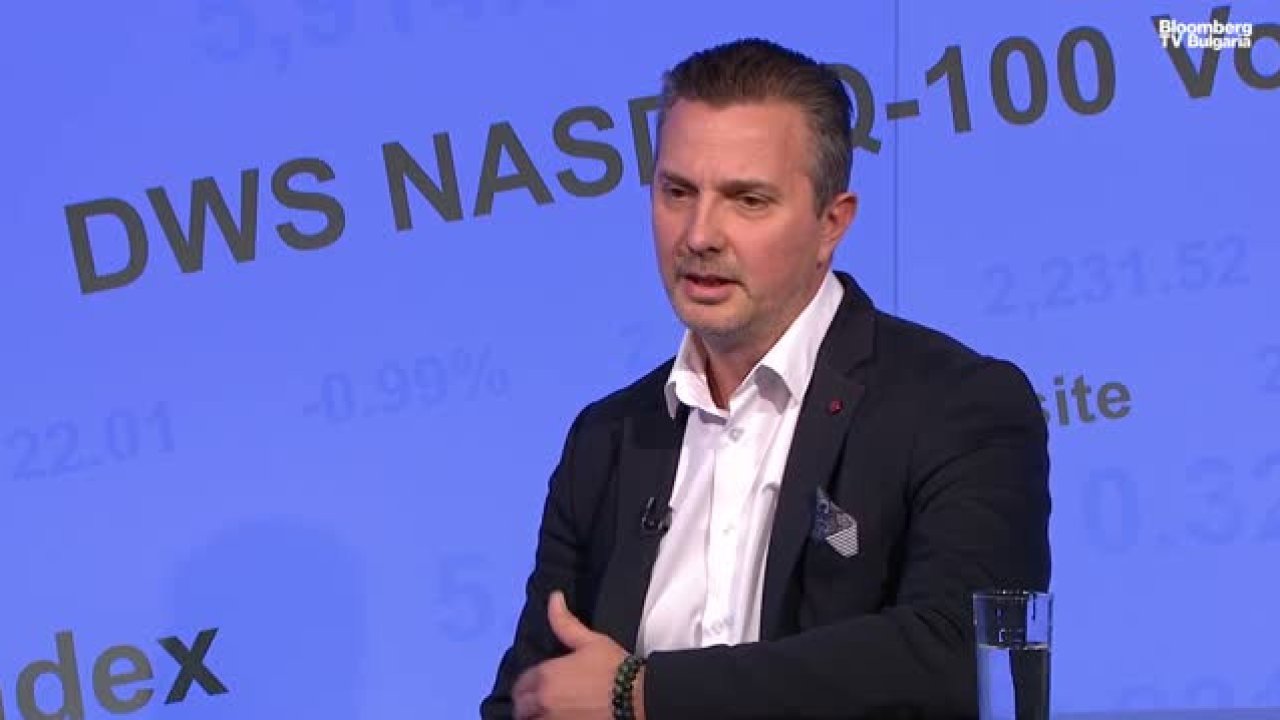
Българските банки пренареждат лихвените си политики след присъединяването на страната към еврозоната. Способността да пласират свободната ликвидност при депозитната лихва на ЕЦБ променя конкурентната среда, особено за по-малките и по-гъвкави кредитни институции, коментира Даниел Трифонов, ръководител „Ликвидност и финансови пазари“ в tbi bank, в предаването „Светът е бизнес“.
Депозитните лихви и реакцията на по-малките банки
Европейската централна банка плаща депозитна лихва от 2,50% за излишната ликвидност. Това дава алтернатива на банките да държат средства извън кредитната активност и принуждава особено по-малките играчи да преосмислят офертите към клиентите. Според Трифонов вече има банки, които предлагат по-високи доходности по депозитите — съизмерими с депозитното улеснение на ЕЦБ и с цел да компенсират част от инфлацията.
По-малките институции предлагат по-разнообразни депозитни продукти и проявяват по-голяма гъвкавост, което позволява на клиентите да управляват парите си по-динамично, вместо да оставят всичко в разплащателна сметка, отбеляза той.
Кредитиране, имоти и рискове
Трифонов посочи, че парите в банките нарастват значимо, но и кредитирането се увеличава по-бързо. Особена тревога буди имотният пазар, където в момента има спад на сделките. В миналото се отпускаха ипотечни кредити с падеж 25–30 години при лихви около 2,45%, което според него е рисково, предвид, че в Германия ипотечните лихви са около 4%.
Ниските ипотечни нива у нас се обясняват с високата ликвидност на банковата система и силните капиталови буфери, които дават възможност на банките да предлагат по-ниска цена на финансиране. В същото време това концентрира интереса на големите системно важни банки към жилищното кредитиране — пазар, на който те финансират значителна част от покупките. Трифонов предупреди, че това може да води до балонизиране на пазара, но спадът в броя сделки ще го „изчисти“ и ще направи средата по-предвидима.
Рисковете за потребителите
Много потребители не осъзнават риска от плаващите лихви по ипотеките, каза Трифонов. Той припомни, че освен лихвата е важно да се гледат и допълнителните разходи като обслужване на сметки и застраховки. „Плаващата лихва е свързана с лихвите по депозитите на големите банки, които в момента клонят към нула“, предупреди той.
Прогнозата е в следващите две–три години да се наблюдава отрезвяване на пазара и връщане към по-нормални лихвени нива, базирани на EURIBOR или друг пазарен индекс, а не на вътрешно определени показатели от големи банки.
Депозити, спестители и поколенчески различия
През последните шест месеца средните лихви по депозити в България са се повишили с около 50 базисни пункта до средно 1,5%, като обемът на депозитите нараства както на месечна, така и на тримесечна база. Според Трифонов основните спестители са хора над 40 години с постоянни доходи, които поради повишена предпазливост и по-ниска финансова грамотност предпочитат банкови депозити.
Младите инвеститори, които разполагат с по-малко свободни средства, все по-често се ориентират към търговия с акции и криптовалути, посочи той.
Монетарни перспективи и европейски рискове
Трифонов прогнозира още едно или две повишения на лихвите от ЕЦБ до ниво около 3% най-късно до края на първото тримесечие на следващата година, като това равнище вероятно ще се запази за известно време преди евентуално понижение. Според него лихви над 3% за продължителен период ще отслабят устойчивостта на икономиката, тъй като големият бизнес ще среща затруднения при рефинансиране.
Той обърна внимание и на фискалните проблеми в Европа, като посочи Франция за потенциален риск поради висок бюджетен дефицит. Разширяващите се спредове между доходността на френските и германските 10-годишни държавни ценни книжа и политическата нестабилност могат да налагат по-активни мерки от страна на ЕЦБ.
Авторът на коментара подчерта, че натрупаните дефицити трябва да се управляват чрез политически решения за преструктуриране или съкращаване на разходи, за да се запази финансова стабилност.