Даниела Везиева: Предложените данъчни пакети са еднократни мерки с рискове
Министерството на финансите предлага промени в данъчните закони, които включват по-големи данъчни облекчения за родителите, данък върху свръхпечалбите за
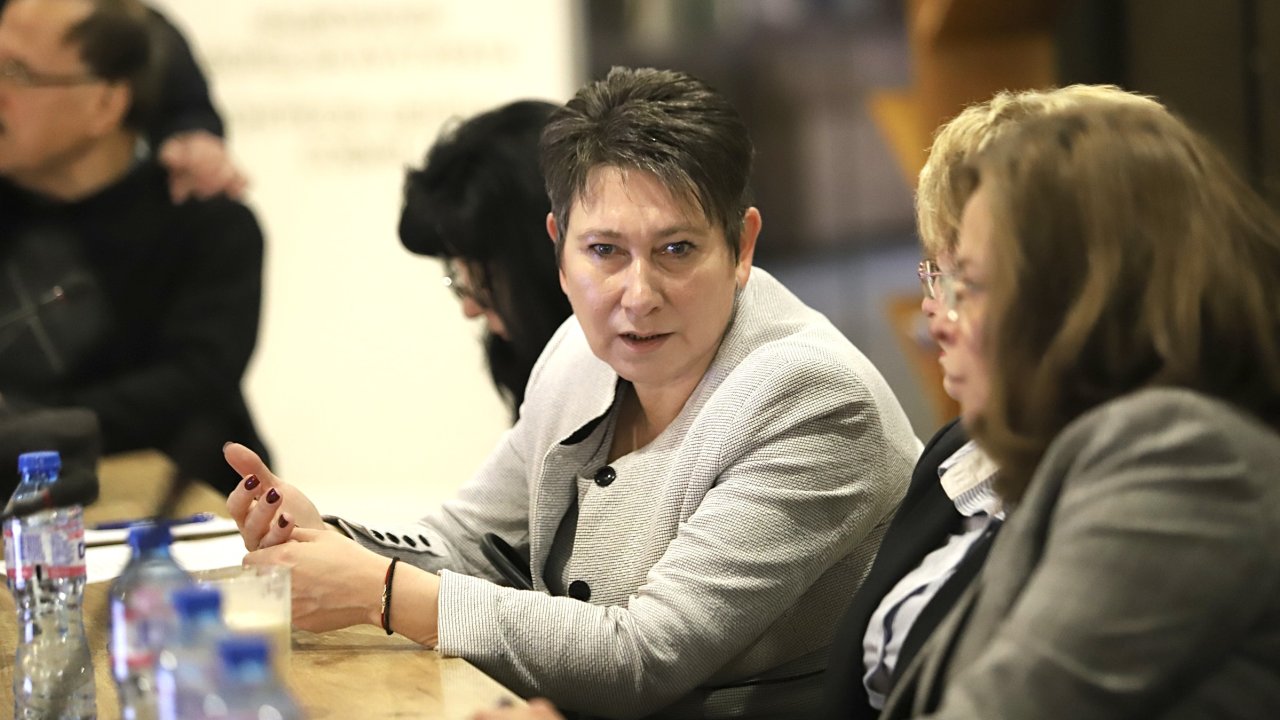
Министерството на финансите предлага промени в данъчните закони, които включват по-големи данъчни облекчения за родителите, данък върху свръхпечалбите за финансови институции и търговски вериги, повишаване на данъчните оценки на имотите и нов акциз за автомобилите с висока мощност. Бившият министър на икономиката и член на СИНПИ Даниела Везиева определи тези предложения като предимно еднократни мерки, чиято цел е да напълнят хазната, и изрази опасения относно техните дългосрочни ефекти.
Основни опасения: еднократен характер и липса на реформа
Везиева коментира в студиото на „Денят ON AIR“, че предложението за данък върху свръхпечалбата е „екзотично“, защото липсва ясна методология за измерване на тази свръхпечалба. По думите ѝ подобен подход вече е прилаган през 2022 г. в енергийния сектор, но предложената сега мярка носи много рискове. Тя посочи, че не вижда в пакета структурни реформи, а по-скоро временни облагания, които не решават системни проблеми.
В ефира на Bulgaria ON AIR Везиева допълни, че подобни еднократни данъци могат да доведат до непредвидени последици за потребителите — например повишаване на таксите от банките, което в крайна сметка може да бъде платено от гражданите. Тя отбеляза и, че самият данък върху свръхпечалбата, ако е еднократен, няма да донесе устойчиви приходи в дългосрочен план.
Въпросът за чуждите инвеститори и правни рискове
Един от ключовите аргументи на Везиева е, че много от засегнатите предприятия са с чуждестранен собственик и голяма част от техните печалби се пренасочват към централите им извън страната. Това означава, че ефектът върху българския фиск може да бъде ограничен. Освен това тя предупреди за възможност от иск в Европейския съд, като уточни, че при ограничаване само до шест икономически сектора това може да се тълкува като държавна помощ за останалите участници и като нелоялна конкурентна практика.
Референтната база, която предлагат реформите за изчисляване на свръхпечалбата, според Везиева е „странна“ и изисква внимателна преценка. Тя призова за ясно дефинирани критерии, за да се избегне декапитализация на дружества и да не се наруши финансовата им устойчивост.
Как да се изчислява свръхпечалбата и разпределението на печалбата
Везиева подчерта, че начинът на изчисление е от ключово значение. Ако страната цели да насърчава растеж, основан на добавена стойност, а не на потребление, мерките трябва да бъдат прецизно формулирани. Тя обърна внимание, че големите банки и телеком операторите в България са предимно чуждестранни, което налага да се разгледа каква част от печалбата остава в местните дружества и какво се репатрира към чуждите централи.
Според нея е важно да се установи реалното разпределение на печалбата, за да се види какво финансиране ще остане в икономиката у нас, и да не се подкопава капиталовата основа на предприятията.
Примери и влияние върху цените на горивата
Като специален пример Везиева посочи „Лукойл“ — компания, която според нея е под санкции и не може да използва стандартни финансови инструменти, каквито другите дружества имат на разположение. Затова работи изключително със своите обороти. При дискусията за цените на горивата тя настоя да не се ограничава анализът само до международния марж, тъй като структурата на цените на „Лукойл“ включва и фактори като въглеродните емисии.
Везиева добави, че има значителен ръст в цените на електроенергията — тя посочи 87% увеличение — и припомни, че доставките на петрол до страната често се извършват с танкери, което носи транспортни разходи и забавяния. Поради тези причини според нея не бива прибързано да се говори за свръхпечалби или за корупционни практики, тъй като пазарът се определя главно от потреблението.
Завършвайки, Везиева приветства корекцията на акциза за пропан-бутана, защото това ще облекчи разходите при таксиметровия превоз и ще предотврати допълнително поскъпване за този сектор.