Страните извън ОПЕК са ключът за възстановяване на петролния пазар
Водещите фактори за баланса на световния петролен пазар вече не са само решенията на ОПЕК, а ролята на производителите
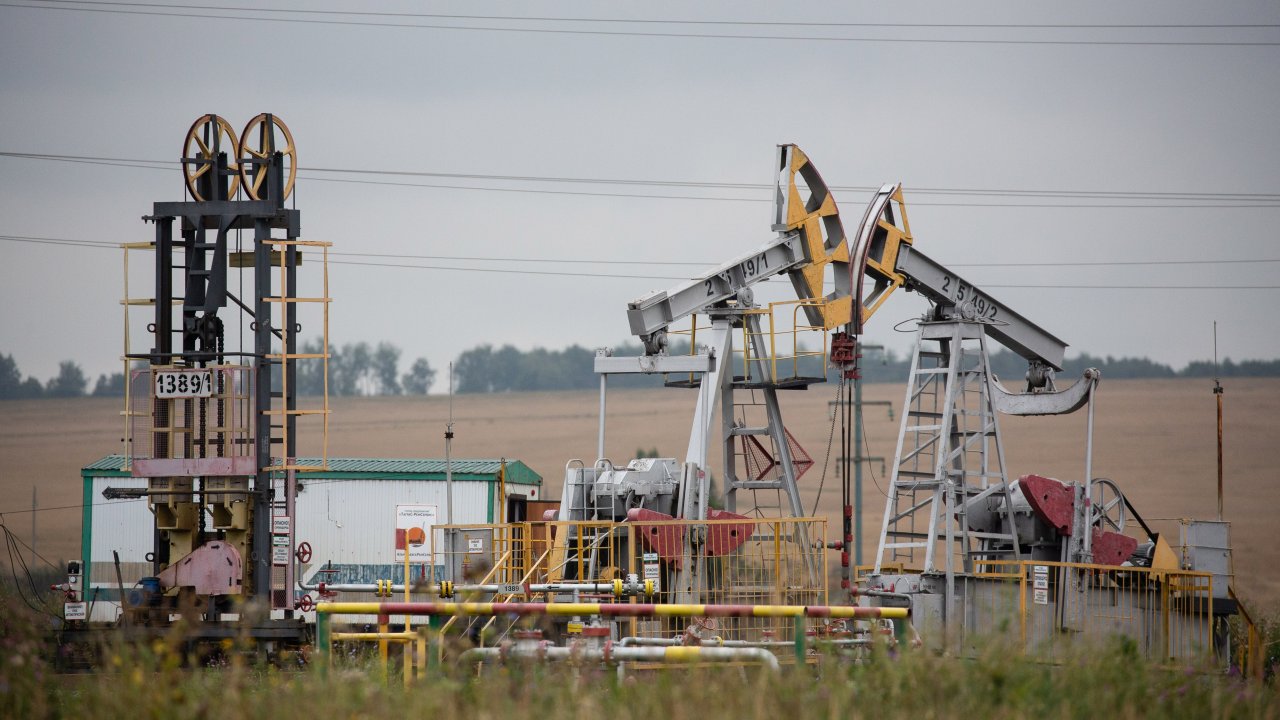
Водещите фактори за баланса на световния петролен пазар вече не са само решенията на ОПЕК, а ролята на производителите извън картела. Това обобщи финансовият анализатор Преслав Райков в предаването „Бизнес старт“ по Bloomberg TV Bulgaria.
Ормуз и дългосрочната цена на риска
Райков посочи, че премахването на риска, свързан с Ормузкия проток, е в ход, но ще бъде продължителен и скъп процес. По думите му това може да отнеме между две и пет години и ще изисква значителни инвестиции, включително строителство на алтернативни логистични съоръжения. Споменат е и активният ангажимент на САЩ в този основен сценарий.
Рязък спад на иранските износни обеми
Иранските доставки, които преди четири месеца достигаха около 1,4 млн. барела дневно, са намалели до приблизително 260 хил. барела дневно. Райков свързва това със санкциите на САЩ, които влязоха в сила в пълния си обем миналата седмица и засегнаха компании, банки, кораби и финансови посредници, улеснявали износа на ирански петрол. Той прогнозира, че Иран рискува да повтори съдбата на Венецуела, при която тежките американски санкции доведоха до изтичане на големи количества „сив“ петрол чрез посредници.
Азиатското търсене и рискът от ценови върхове
Растящите покупки от Азия, най-вече от Китай, оказват натиск върху пазарните цени. Според Райков китайският внос на петрол се е увеличил с 29% през последния месец, след период на ограничени вноси поради високи цени и несигурност. Той смята, че тази активност може да изтласка цената на сорта Брент над $100 за барел; при покупки на около 7–8 млн. барела дневно пазарът може да види дори $110 за барел.
Райков подчерта, че в момента цените са по-скоро политически детерминирани, отколкото отражение на чисто търсенето и предлагането, но добави, че започват да се появяват физически дефицити на пазара.
Допълнителни фактори, затягащи предлагането
Забраната на Русия за износ на петролни продукти е удължена до 30 септември, което пренасочва преработени горива към вътрешни нужди и допълнително напряга доставките, особено в Европа. Освен това сезонната пренастройка на рафинериите от летни към зимни блендове съвпада с периоди на техническа поддръжка, които ограничават износа за няколко седмици.
ОПЕК формално увеличава квотите си, но саудитската инфраструктура е ограничена от атаки на хутите, което редуцира реалните обеми, достигащи до световните пазари.
Ролята на производителите извън ОПЕК и САЩ
Райков настоява, че решението ще дойде от страните извън ОПЕК. Наблюдава се засилен интерес към „екзотични“ доставки – например китайски покупки на аржентински петрол. Увеличени обеми и активна търговия се отчитат и от Бразилия, Колумбия и Венецуела. Бразилия в частност е посочена като един от най-активните производители, който би могъл да увеличи доставките значително.
САЩ също регистрират големи скокове в експорта на енергия, в това число петрол, и насочват количества към азиатските пазари.
Какво е нужно за облекчение на цените
Райков констатира, че едва ефективното отваряне на Ормузкия проток би могло да върне цените до около $80 за барел. Дори при незабавно прекратяване на конфликта обаче пълното възстановяване на нормалния цикъл на доставки би отнело между 60 и 90 дни. Междувременно дизелът и бензинът са в структурен дисбаланс, който ще се задълбочи и вероятно ще достигне връх към края на годината.
Тонът на заключение е, че докато геополитическата несигурност и политическият натиск продължават, пазара ще разчита все повече на доставки от извън ОПЕК, за да се постигне необходимият баланс.