Медта удари рекорд на LME след арбитраж и проблеми в мините
Медта постави нов връх на Лондонската метална борса Тримесечните фючърси на бенчмарка на Лондонската метална борса (LME) поскъпнаха с
Медта постави нов връх на Лондонската метална борса
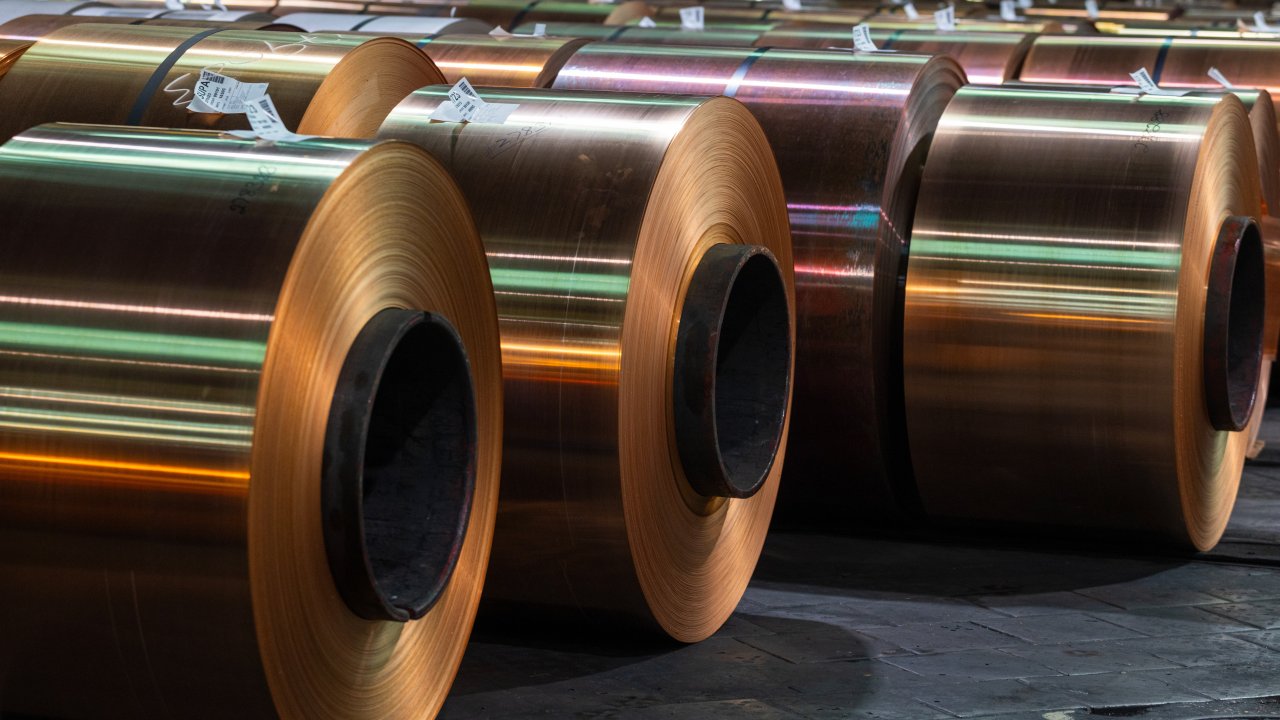
Тримесечните фючърси на бенчмарка на Лондонската метална борса (LME) поскъпнаха с 0,8% до 14 533 долара за тон, пробивайки предишния връх от януари, преди да отстъпят част от покачването. Ралито през последните седмици доведе до 17% повишение за годината и 47% за последните 12 месеца, подкрепено от по-дългосрочен дисбаланс между търсене и предлагане.
Къде е причината: дългосрочен дефицит и краткосрочни шокове
Дългосрочният фон остава: застаряващата световна флотилия от големи мини изпитва затруднения да посрещне нарастващото потребление, водено от централизирани центрове за данни, възобновяема енергетика и електропреносни мрежи. Но на преден план излязоха и краткосрочни фактори — предимно големи обеми, изпратени към САЩ от търговци, които търсят по-високите цени там.
Пазарът продължава да отчита възможността за въвеждане на мита върху вноса на първична мед в САЩ, около два месеца след като Министерството на търговията трябваше да подготви доклад до Белия дом с препоръки по въпроса. Именно очакванията за тарифи и разликите в цените между борсите създадоха силни арбитражни потоци.
Концентрация на запасите и натиск върху Лондонската борса
Въпреки че общите световни запаси се държат на сравнително високи равнища, те са силно концентрирани в САЩ, тъй като металът, наличен в разрастващата се LME мрежа, е намалял. Това намали краткосрочната наличност, увеличи натиска върху притежателите на къси позиции и подпомогна достигането на рекордни цени дори при отслабено търсене.
„Това се дължи повече на преместването на метала поради митата, отколкото на прекомерното крайно търсене“, коментира Кристиан Сифуентес, старши анализатор в чилийския мозъчен тръст за медна индустрия Cesco. „Става въпрос за локализиран недостиг, а не за глобален пристъп на търсене.“
Допълнително напрежение дойде от рекордния внос в САЩ, подхранван от постоянната премия на фючърсите на Comex в Ню Йорк спрямо LME, което отваряше широки арбитражни възможности откакто президентът Доналд Тръмп за първи път официално предложи мита върху медта през февруари миналата година.
Пазарни механизми: обратно контанго и натиск върху доставките
Търговията с тарифи изтощи глобалните запаси и доведе до сериозен натиск върху LME миналия месец, когато наличните запаси, които стоят в основата на търговията с договори за мед, спаднаха до критично ниски нива. Нови доставки облекчиха част от напрежението, но спот цените продължават да се търгуват с висока премия спрямо тримесечните фючърси на LME — състояние, известно като обратно контанго — което е сигнал, че сегашното търсене надхвърля предлагането.
Нарастващите макроикономически и геополитически рискове — от конфликти в Близкия изток до рязко поскъпване на заемите в САЩ — допълнително натоварват перспективите за капиталоемки проекти в минната индустрия. Затварянето на американските борси за празника Денят на труда също намали търговската активност и апетита за риск, но това не спря ралито.
Влияние върху минните компании и перспективи
По-високите цени са благоприятни за големите минни групи: Rio Tinto, BHP, Glencore и Zijin Mining отчетоха значително увеличени печалби, подпомогнати от техните медни звена. Все пак някои от тези компании се сблъскват с оперативни проблеми през годината.
Паралелно данните показват, че приходите от износ на мед от Чили — водещият производител — са спаднали до най-ниското ниво за над година през август. Ако индустрията не се възстанови през втората половина на годината, глобалното предлагане на добив може да регистрира първия си годишен спад от 2017 г. насам.
„Комбинацията от силен растеж на търсенето и предизвикателства пред предлагането би трябвало да доведе до по-затегнат бъдещ пазарен баланс, подкрепящ по-високите цени“, пише Майкъл Куоко, ръководител на отдела за метали в StoneX Financial Inc.
Към момента пазарът остава белязан от локализирани недостиги и арбитражни потоци, които поддържат високи премии и волатилност, като растящите цени едновременно подкрепят печалбите на производителите и поставят под въпрос бъдещото потребление, ако купувачите започнат да търсят алтернативи.