Норвежкият фонд намалява дела на държавните облигации
Норвежкият суверенен фонд предложи намаление на дела на държавните облигации в своя портфейл, като аргументира, че по-ниският дял ще
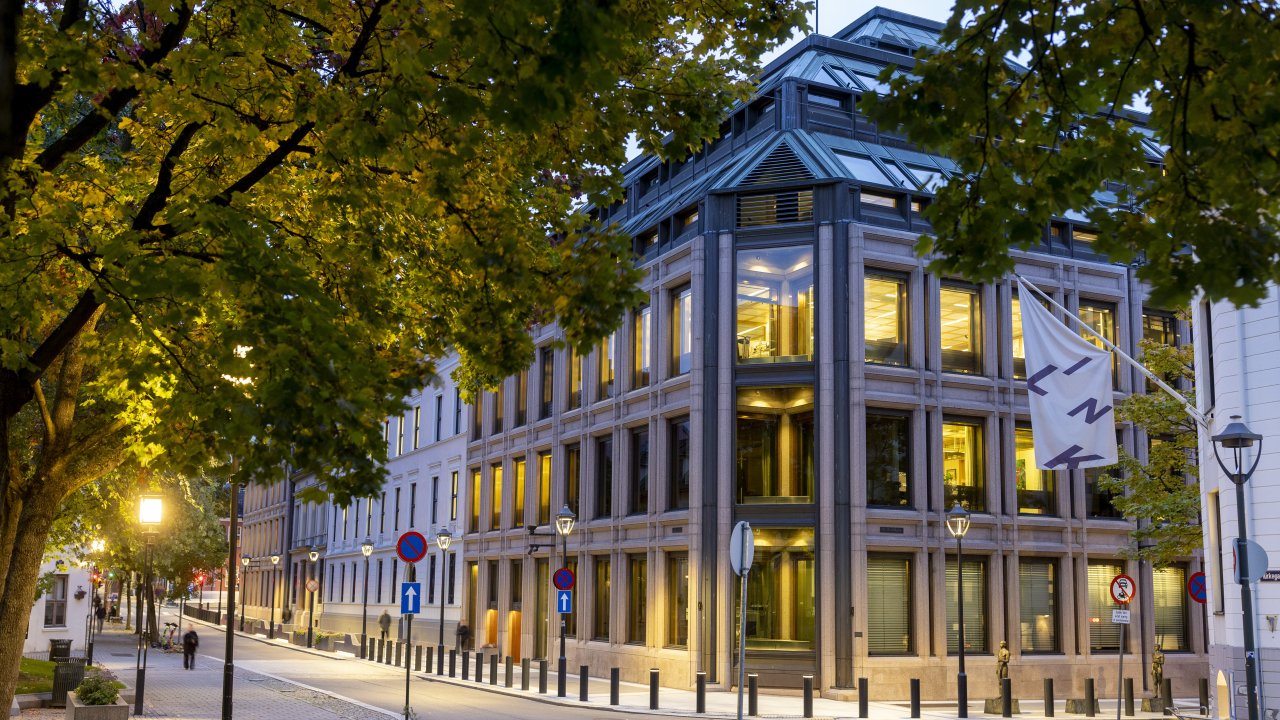
Норвежкият суверенен фонд предложи намаление на дела на държавните облигации в своя портфейл, като аргументира, че по-ниският дял ще осигури допълнителен буфер за ликвидните нужди и ще намали риска от значителни пазарни размествания при възникване на ликвидно събитие.
Какво предлага фондът
В писмо до Министерството на финансите, изпратено във вторник, Norges Bank Investment Management (NBIM) предложи държавните облигации да заемат 50% от облигационната част на портфейла, вместо сегашните 70%. По този начин оставащите 50% в сегмента на фиксирания доход биха били разпределени към други видове дълг с по-високи рискови премии.
Фондът посочва, че целта не е да поставя под въпрос фискалната устойчивост на САЩ, а да осигури, че притежаваните държавни облигации покриват ликвидните нужди на фонда и да даде възможност за по-широк набор от печалби от фиксиран доход.
Аргументът за ликвидност
В писмото NBIM отбелязва: „Делът на ДЦК от 50% осигурява комфортен марж до очакваната горна граница за ликвидните нужди и намалява риска от значително пазарно въздействие в случай на ликвидно събитие“. Това формулиране подчертава стремежа към ограничаване на потенциалните вредни ефекти върху пазара при бързи и принудителни продажби.
В документа се подчертава и намерението да се увеличат експозициите към по-рискови източници на доходност в облигационния портфейл, вместо да се концентрират прекомерно в държавни книжа.
Размери и сегменти на притежанията
В материала се посочва, че предложеното намаляване обхваща държавни облигации с номинален обем от 2,3 трилиона долара, като целта е част от тези средства да бъдат пренасочени към по-рисков дълг.
Фондът управлява над 6 трилиона норвежки крони активи с фиксиран доход — еквивалентно на около 655 милиарда долара — които представляват близо 27% от общите му активи. Отделно, притежанията му от американски държавни облигации се оценяват на около 224 милиарда долара.
Пазарен фон и реакция
Новината за предложението идва в момент, когато пазарите на държавни облигации са под натиск. В азиатската търговия в петък американските държавни облигации почти не показаха промяна след седмица на понижено търсене. Доходността по 10-годишните американски облигации надхвърли 4,75% в понеделник — за първи път от януари 2025 г. — което NBIM и пазарните участници свързват с поскъпването на петрола и засилените очаквания, че Федералният резерв може да повиши лихвените проценти.
Инвеститорите продължават да се сблъскват с две основни опасения: размера на държавния дълг на САЩ и въпросът доколко агресивно ще трябва да реагира Фед, за да се справи с инфлацията. Именно в този контекст NBIM аргументира, че редуцирането на дела на държавните облигации е мярка както за управление на риск, така и за търсене на по-добри възвръщаемости в сегмента на фиксирания доход.
Какво означава за пазарите
Преместването на част от портфейла към по-рисков дълг може да доведе до промяна в търсенето на различни класове облигации, като увеличи интереса към корпоративни и друг тип дългови инструменти с по-високи рискови премии. Същевременно намаляването на концентрацията в държавни книжа има за цел да минимизира потенциалното въздействие върху цените при масови продажби на активи с висока ликвидност.
NBIM подчертава, че предложението е продиктувано от стратегически съображения за разпределение и управление на риска, а не от непосредствено недоверие към емитентите на държавен дълг.