Глобалните пазари: акции с потенциал след корекция
Неотдавнашното пренастрояване на пазара, което премахна част от прекомерните позиции и ливъридж, създава предпоставки за продължаване на възходящото движение
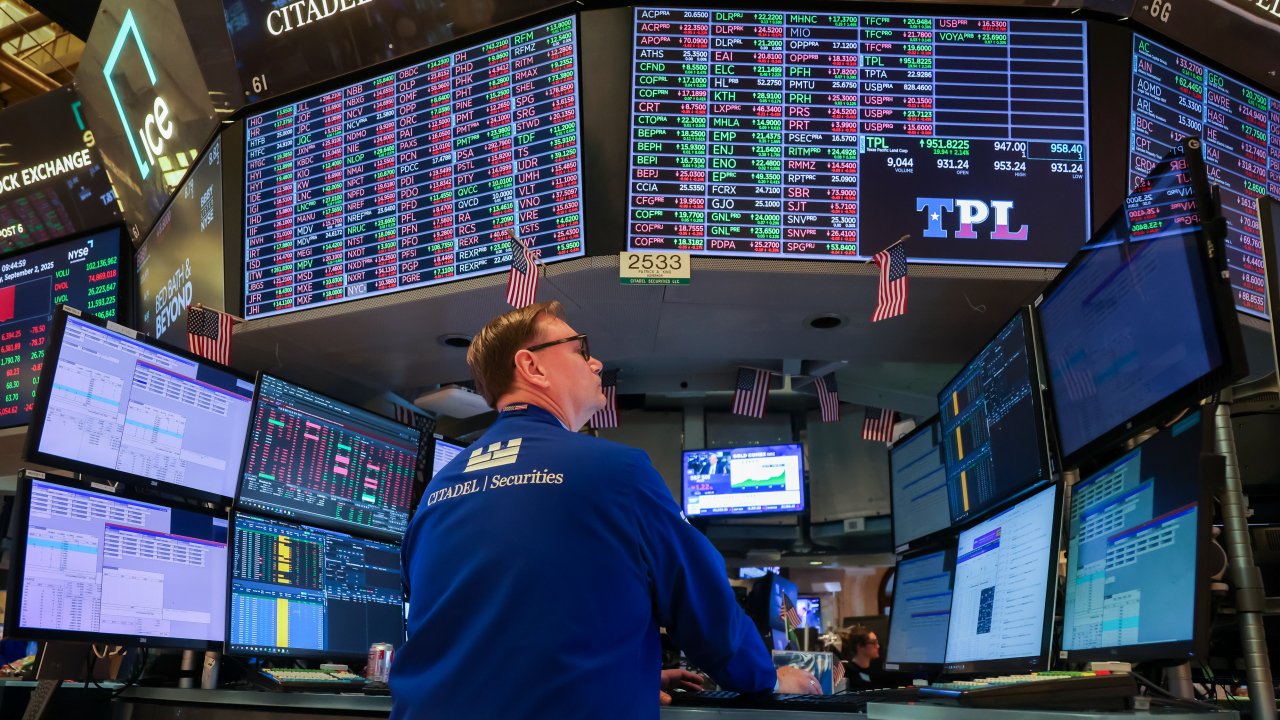
Неотдавнашното пренастрояване на пазара, което премахна част от прекомерните позиции и ливъридж, създава предпоставки за продължаване на възходящото движение и за по-широка ротация между сектори и региони. Световните индекси излязоха от тримесечния диапазон на задържане след вълна покупки при спадове в технологичните акции, но индексът MSCI World показва само 9% дялове в състояние на свръхпокупка, което не сочи прегряване.
Къде има потенциал за растеж
Стратезите на Citigroup Inc., водени от Беата Мантей, посочват, че основите за по-широко лидерство на пазара вече се оформят. Сред положителните фактори те открояват „подобряващите се циклични условия, по-силни икономически изненади и разширяване на ревизиите на печалбите нагоре“, както и отслабване на доминацията на технологичния и AI сектор. Екипът на Citi вижда потенциални бенефициенти в континентална Европа и Япония.
От секторна гледна точка като кандидати за разширение се посочват недвижимите имоти, суровините и дискреционните потребителски стоки. По-конкретно, „стойностните“ акции вероятно ще спечелят, като сред изброените сектори са енергетиката и банките в Европа, а в САЩ — полупроводниците, комуникационните услуги, банките и застраховането.
Полупроводници: корекция и възможности
Позиционирането в акции на полупроводници, които преди бяха основна движеща сила, претърпя здравословна корекция. Спадът на прекомерния ливъридж — както институционален, така и търговски — отвори възможности в сектора, особено предвид очакваното продължаващо високо ниво на капиталови разходи за изкуствен интелект.
Стратезите на Societe Generale SA, водени от Маниш Кабра, отбелязват, че фазата на намаляване на задлъжнялостта в корейските акции е почти завършила, докато в САЩ отпускането на инерцията достигна етап на капитулация, белязан от най-голямото събитие за намаляване на задлъжнялостта на хедж фондовете в историята. Кабра добавя, че растежът на облачните услуги при американските компании за хипермащабна инфраструктура остава в „мощен цикъл на увеличение“ — натрупаните неизпълнени поръчки (backlog) се увеличават с 15% и този фактор допринася за допълнително около 10% повишение на капиталовите разходи за AI въз основа на последния отчетен сезон.
Кабра прогнозира, че капиталовите инвестиции за AI ще се ускорят във втората половина на годината и вероятно ще достигнат връх едва през първата половина на 2027 г. Това означава, че докато свободният паричен поток на компаниите за хипермащабна инфраструктура не се обърне, предимство ще имат бенефициентите от тези разходи пред общите купувачи на пазара.
Азиатски особености и оценки
В Азия особен концентриран риск беше в южнокорейската Kospi, където само две компании — Samsung Electronics Co. и SK hynix Inc. — съставляват почти половината от теглото на индекса. Технологичните акции формират 53% от бенчмарка, включително 22% в полупроводникови компании. Въпреки волатилните пикове, които удариха индекса поради ливъридж върху полупроводниковите акции, повишените оценки за печалби направиха пазара изключително евтин спрямо дългосрочните нива — със съотношение цена/печалба около пет, което авторите сочат като половината от историческата средна стойност.
Рискове и предпазни стратегии
Пазарните рискове остават, включително геополитическите събития в Близкия изток и развитието на паричната политика. Последните по-слаби данни за заетостта в САЩ намалиха очакванията за идващо повишение на лихвите от Федералния резерв, но вниманието се насочва към идващите данни за инфлацията. Представители на Фед продължават да декларират решимост да приближат инфлацията до целта от 2%. Доходността на 10-годишните американски държавни облигации остава на около 4,7% — ниво, което исторически е било критично за акциите.
Индикаторът „Bull & Bear“ на Bank of America Corp. сигнализира продажба и екипът, ръководен от Майкъл Хартнет, препоръчва или намаляване на експозициите, или пренасочване към защитни инструменти като потребителски стоки, дюрация чрез REIT, малки капитализации, биотехнологии и щатския долар като защита срещу затягане на финансовите условия.
Стратезите на Barclays Plc, водени от Еманюел Кау, също предупреждават за възможност за повишена волатилност поради ред от „известни неизвестни“ — позициониране, устойчивостта на AI капиталовите разходи, и несигурността по пътя на Фед.
Като цяло повечето инвеститори остават в бичия лагер: американската икономика показва устойчивост, сезонът на отчетите е силен глобално, а ликвидността остава изобилна. Въпреки това пазарът е по-податлив на колебания, което изисква внимателно позициониране от участниците.
Материалът има информативна стойност и не е препоръка за инвестиционно решение!