Чуждестранните инвестиции предпочитат акции пред държавни облигации
Преместване на капиталите Дискусията за американския публичен дълг и бюджетния дефицит, която дълго време е основна тема за фискалните
Преместване на капиталите
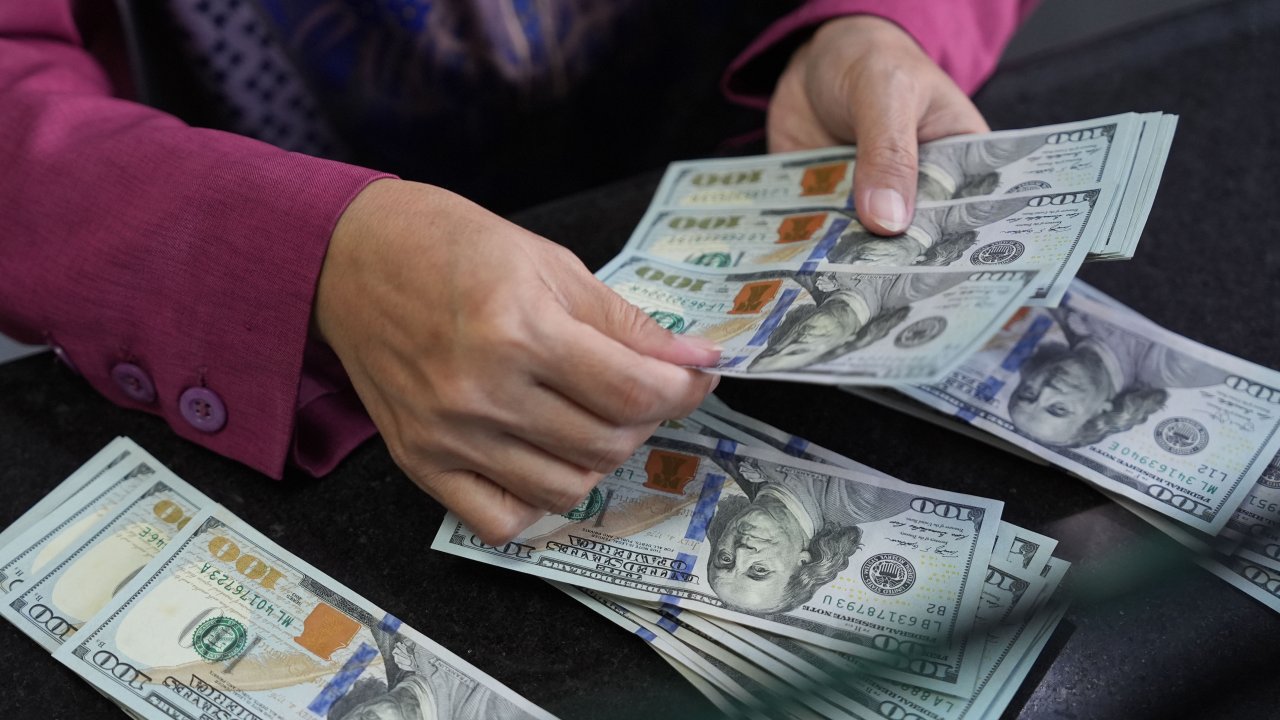
Дискусията за американския публичен дълг и бюджетния дефицит, която дълго време е основна тема за фискалните консерватори, придоби нов обрат: чуждестранните инвеститори вече държат много повече американски акции, отколкото държавни облигации. Тази смяна на предпочитанията променя структурата на националния баланс, като външните капитали текат предимно към корпоративния сектор, а не към финансирането на правителството.
Корените на притесненията
Критиките към растящия федерален дълг датират от 1971 г., когато беше прекратена конвертируемостта на долара в злато. Оттогава фискалните опасения не са стихвали, като нетните разходи за лихви вече достигат почти 1 трилион долара годишно — сума, която надвишава военния бюджет. Песимистите предупреждават, че в крайна сметка купувачите ще откажат да финансират правителството срещу лихвите, които Конгресът е склонен да приеме. Те посочват три възможни, крайни изхода: печатане на пари от централната банка и обезценяване на валутата; неизпълнение по дълга; или унизително преструктуриране на задълженията — все варианти с тежки последици за публичните финанси, доверието и икономиката.
Оптимистичната гледна точка
Привържениците на по-обнадеждаващата перспектива отбелязват, че Конгресът досега успява да намери мерки, с които да задържи дълга под „критични“ нива спрямо БВП — нива, които исторически са се променяли (60%, 90%, и сега над 120%). Те приемат, че пълното изплащане на дълга не е реалистично, но и че това не означава задължително финансов колапс.
И двете страни обаче традиционно смятат, че съдбата на Министерството на финансите е тясно свързана със стойността на долара и общото икономическо здраве. Именно тук се появява новият фактор, който никой лагер не е предвидил.
Размяна на дълг срещу акции
За първи път в историята чуждестранните притежания са доминирани от корпоративни активи: инвеститорите извън САЩ държат 24,5 трилиона долара в американски акции, докато притежанията им в щатски държавни ценни книжа са 9,3 трилиона долара. Това означава, че чуждият капитал е с повече от 2,6 пъти по-силно ангажиран в „корпоративна Америка“ отколкото в „правителствена Америка“.
Нетните чуждестранни покупки на американски акции за годината до март са били два пъти по-големи от притока в държавни облигации — най-широката разлика в регистрираната история. В същото време делът на чуждестранните инвеститори в публично държания федерален дълг е паднал до около 30% спрямо 49% през 2008 г. Световните пари явно намаляват заемите към Вашингтон и увеличават експозицията си към технологични и корпоративни активи.
Последици и уязвимости
За оптимистите този превод на капитали е утешителен: ако американските компании оправдаят очакванията за печалби, чуждестранните инвестиции ще продължат да влизат и проблемът с федералния дълг ще остане предимно вътрешен. Но има и по-непосредствен риск — възможността за загуба на естественото хеджиране. Тъй като чуждестранните инвеститори вече са по-експонирани в акции, негативен шок в технологичния сектор би нанесъл двоен удар: първо чрез спад в стойността на акциите и второ чрез ефекти върху валутата, в която са номинирани тези активи. Държавните облигации вече не гарантират същата защита.
Текущата картина
Данните за последната година дават ясен знак за това разделение: фискален дефицит от около 6% от БВП, безработица близо до най-ниските нива, рекордни корпоративни печалби и наплив на чуждестранни покупки на американски акции, които засенчват търсенето на американски държавни облигации. Тази нова реалност променя риска и каналите на влияние между Вашингтон, финансовите пазари и глобалната икономика.