Петролът до $108: рискът от шок в Близкия изток
Близкият изток остава ключов доставчик на енергия, капитал и транспортни коридори и всяка ескалация там може да има глобални
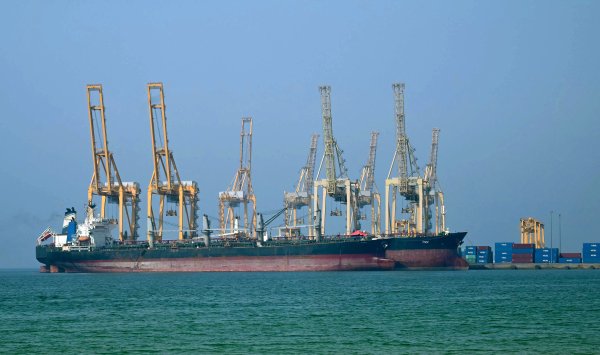
Близкият изток остава ключов доставчик на енергия, капитал и транспортни коридори и всяка ескалация там може да има глобални ефекти. В анализа се разграничават три сценария за бъдещето на геополитическите шокове, класирани според очакваната реакция на петролните пазари — от малък ефект до голям, траен ценови шок, който би изтласкал суровия петрол до около $108 за барел (от $60).
Трите сценария
1. Нулево или минимално въздействие
Много регионални сътресения не нарушават глобалните петролни потоци, особено ако са далеч от основните находища в Иран, Ирак и Персийския залив. В тази група попадат продължаващите проблеми в Газа, атаките на хутите в Червено море и потенциалното влошаване в Ливан и Сирия — събития, които носят човешка и локална икономическа трагедия, но рядко променят международните цени на петрола.
2. Краткотрайни ценови скокове
Периодични ескалации в Иран, Ирак или в залива могат да предизвикат рязко, но преходно поскъпване на петрола, ако не нанесат устойчиви щети на съоръженията. Примери тук са прецизни атаки върху рафинерии или терминали, убийства на висши фигури или временни прекъсвания на транзита. Пазарите реагират бързо, но при бързо възстановяване цените често се връщат към предишните нива.
3. Голям, траен шок
Най-тежкият сценарий включва удари по съоръжения в Саудитска Арабия, Ирак или блокиране на Ормузкия проток, през който преминава една пета от световните петролни потоци. Изследването оценява, че такъв удар би могъл да тласне цените с до 80% — от $60 до около $108 за барел. За да стигне до там, биха трябвало да се съчетаят външен натиск (например американски удари), вътрешни протести в страна като Иран и способностите и волята на Техеран да нанесe ответни удари.
Как цените реагират
Историческите примери показват, че загуба от 1% от доставките обикновено вдига цените с 2–6% (средно около 4%). Конкретни случаи: атаката срещу саудитски обекти през 2019 г. изключи ~5% от предлагането и вдигна цената с ~15%; големите съкращения през 2020 г. доведоха до скок от 36%; изненадата от ОПЕК+ през 2022 г. изпрати цените нагоре с почти 7%.
Прогнозните пазари по време на 12-дневната война между Иран и Израел оцениха риск от около 8% загуба — реалните цени нараснаха с около 20%, което предполага мултипликатор ~2.5.
Икономически ефекти и разпределение на печалби
Регионът произвежда около една трета от световния петрол и една пета от природния газ; доставя и около 15% от общите енергийни нужди. При сценарий с петрол от $108 анализите показват: в САЩ инфлацията може да се повиши до 4%, но растежът да остане почти неутрален заради шистовия добив. За Китай петролът на $108 би свалил растежа през 2026 г. с около 0,5 процентни пункта и би повишил инфлацията с ~0,5 пункт. За еврозоната подобен шок би изпратил инфлацията над 3% и би намалил растежа с около 0,5 пункта, поставяйки централната банка пред труден избор.
Победители са нетните производители — включително страни извън региона като Колумбия, Нигерия и Русия — докато вносителите като Индия, Индонезия и Южна Корея ще загубят. Регионални енергийни компании печелят само ако производството и износът продължат: Aramco (≈10 млн барела/ден) би спечелила десетки милиарди при $10 ръст, Adnoc (≈3.6 млн барела/ден) — около $13 млрд, а QatarEnergy печели по-дългосрочно благодарение на LNG договорите.
Регионалният контекст и устойчивостта
Войната вече нанесе тежки поражения: икономиката на Газа се сви с 83% през 2024 г. и още ~12% през първото тримесечие на 2025 г.; производството в Израел е с около 5% под предвоенното ниво, а преките чуждестранни инвестиции спаднаха от 5% до 3% от БВП. Суецкият канал — важен търговски път — донесе на Египет около $9 млрд годишно преди войната; със сведен трафик приходите намаляват с милиарди.
За момента енергийните пазари са относително изолирани от повечето регионални сътресения, но рискът от по-дълбока интеграция между геополитика и доставка остава реален. Ако защитните механизми се провалят, призраците от петролните кризи на 70-те могат да се върнат.