Китай пренасочва към злато и намалява американски дълг
Нарастващо напрежение и търсене на посока След напрегната седмица на глобалните пазари, белязана от разговори в Женева и засилено

Нарастващо напрежение и търсене на посока
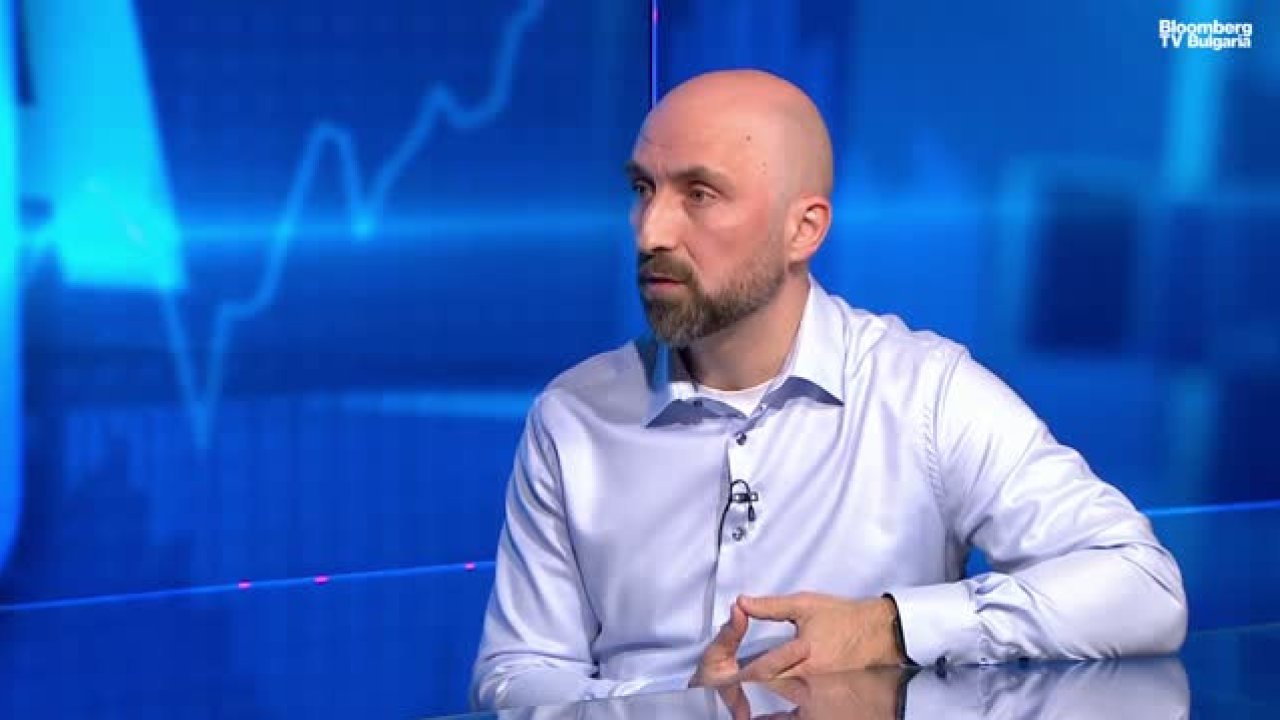
След напрегната седмица на глобалните пазари, белязана от разговори в Женева и засилено геополитическо напрежение около САЩ, Иран, Русия и Украйна, инвеститорите търсят ориентир за следващите стъпки. Въпреки очаквано по-спокойния период около празници като Китайската нова година и Рамазан, пазарната активност остана висока, посочи Александър Александров в предаването „Светът е бизнес“.
Според него в момента има ясно повишение на риска, което кара пазарните участници да заемат по-предпазителни позиции. Той уточни, че това не е „черен лебед“, но сред трейдърите се наблюдава засилено внимание и по-консервативно поведение.
Европа срещу САЩ: устойчивост и предпочитания
Александров отбеляза, че европейските пазари демонстрират изненадваща устойчивост, въпреки очакваното забавяне на глобалния растеж и геополитическата несигурност. Част от това поведение анализаторът свърза с процеси, описвани като дедоларизация, макар да подхожда с резерви към този термин. На индексно ниво широкият европейски пазар достига исторически върхове.
Въпреки това САЩ остават предпочитан пазар според Александров. Той аргументира това с прогнози, че американският БВП ще расте приблизително два пъти по-бързо от европейския, както и с по-голямата устойчивост и сила на щатските компании, особено в технологичния сектор.
Силата на европейските банки
Като ключова част от европейската устойчивост беше посочен финансовият сектор. Европейските банки се представят силно през последните години и строгите регулации, включително изисквания за блокиран капитал, са ги направили по-стабилни в кризисни условия. Банковите групи успяха да оптимизират нетния си лихвен доход, бързо отразявайки повишението на лихвите по кредитите, докато разходите за привличане на капитал останаха под контрол.
Тази сила пролича и в процесите на консолидация на континента — сделки като тази около UBS и Credit Suisse и опитите на UniCredit да придобие Commerzbank показват наличието на сериозни играчи в Европа.
Политиката на Фед и рисковете за технологиите
Една от важните теми през седмицата бе тихото наливане на ликвидност от Федералния резерв в размер на около 19 милиарда долара. Александров посочи, че това е поредната значителна инжекция след COVID-19, но не го квалифицира като връщане към програми за изкупуване на активи. По-скоро става въпрос за управление на инфраструктурата и обезпечаване на системата с краткосрочна ликвидност, за да се предотврати разширяване на спредовете и шокове в напрегната пазарна среда.
Обърканите икономически данни в САЩ за инфлация и БВП породиха спекулации за възможни повишения, а не понижения на лихвите. Александров предупреди, че ново покачване на лихвите ще бъде „червен флаг“ за технологичния сектор и в частност за компаниите, свързани с изкуствения интелект, тъй като те изискват огромни инвестиции в инфраструктура и компоненти при вече наличен недостиг на пазара.
Доларът, капиталовите потоци и валутните ефекти
Слабото представяне на щатската валута буди въпроси дали то е резултат от целенасочена интервенция или от структурни фактори. Александров обясни, че след идването на новата администрация много правителства потърсили по-голяма автономност, което доведе до пренасочване на инвестиции и входящ паричен поток към Европа — не толкова заради силни икономически показатели, колкото по геополитически причини. Това силно евро вече оказва натиск върху европейския износ.
Златото, суровините и секторните възможности
Златото остава в центъра на вниманието, но експоненциалният му растеж изглежда уязвим. Основният двигател на поскъпването са големите покупки от централните банки. Александров посочи, че Китай играе ключова роля, превръщайки се във втория по размер притежател на физическо злато след САЩ. Пекин активно намалява експозицията си към американски дълг и пренасочва капитали към физическо злато в страната, което е знак за подготовка за дългосрочно охлаждане на отношенията със САЩ.
По отношение на петрола очакванията са цените да останат относително ниски и да се движат в рейндж. Краткотрайни скокове, свързани със затварянето на Ормузкия проток заради ирански учения, са риск премия, а не признак за фундаментален дисбаланс.
За инвеститорите в Европа Александров вижда потенциал в дефанзивни сектори като здравеопазване, фармация и химическа индустрия, с примери за динамика в компании като Bayer. Той заключи, че световният бизнес модел се променя към по-малки, по-независими блокове, което вече се отразява в пазарната реалност.