Силен отчетен сезон в САЩ, но AI притеснява инвеститорите
Обобщение на сезона на отчетите Близо 40% от европейските компании и около 50% от тези в САЩ вече публикуваха
Обобщение на сезона на отчетите
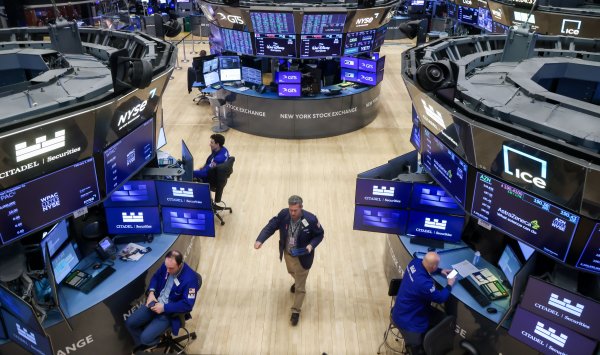
Близо 40% от европейските компании и около 50% от тези в САЩ вече публикуваха финансовите си отчети за последния период, а общият тон на сезона изглежда силен. Въпреки това реакциите на инвеститорите са силно разнопосочни — акции на фирми се наказват за всякакви несъвпадения в насоките, дори когато отчетите на индивидите изглеждат добри.
Разделение между печеливши и губещи
Разликата между компаниите, които печелят, и тези, които губят пазарна стойност, е значителна. Двигателите на резултатите варират от въздействието на технологии като изкуствен интелект до макроикономически фактори. Стратези на Goldman Sachs, водени от Шарън Бел, посочват, че корелациите между акциите остават много ниски и са намалели след последните ротации на пазара.
Сред факторите, които понижават корелацията, са различните резултати, породени от смущенията в AI, геополитическите рискове, разходите за отбрана, митата и търговските напрежения, както и отслабващият долар. Това поддържа силни генератори на рекордни движения в отделни подсектори, докато индексното представяне в Европа остава сравнително скромно.
Кои сектори бяха ударени най-силно
Съобщено е за масивни разпродажби в софтуерния сектор, услугите за данни, издателите, доставчиците на финансова информация, алтернативните мениджъри на активи и игралната индустрия. Инвеститорите продават тези имена поради увеличени опасения, че AI заплашва техните бизнес модели и в средносрочен план ще натисне маржовете, посочва Бел.
Анализатори сочат, че оценките все още не са напълно коригирани спрямо тези рискове, тъй като заплахата не изглежда непосредствена, но перспективата за по-слаби маржове остава основно притеснение.
Резултати и статистики
Според проследяване на Barclays компаниите от индекса Stoxx 600 отчитат ръст на печалбата на акция с 8% през четвъртото тримесечие. 61% от компаниите са надминавали прогнозите за печалби, а 58% — прогнозите за продажби. Въпреки това наблюдават дислокация: някои сектори, които отдават най-добри резултати, са избягвани от инвеститорите, включително непопулярни качествени и дефанзивни имена.
Стратези като Магеш Кумар Чандрасекаран отбелязват, че броят на компаниите, надхвърлили очакванията, е най-големият за година, докато фирми с експозиция към китайския пазар и местни акции от ЕС са се представили под средното.
Аналитици и пазарни очаквания
Аналитиците остават озадачени: ревизиите на печалбите са предимно в посока надолу — типична тенденция при сезоните на отчети — но оценките за печалба на акция на ниво индекс продължават да растат. Оптимизмът относно икономическия растеж, ниските лихвени проценти и фискалните стимули в Европа може да подкрепи печалбите през годината, но изискванията за втората половина на 2026 г. изглеждат по-високи.
Стратези от Bloomberg Intelligence, водени от Лоран Дуйе, посочват, че насоките за 2026 г. от много компании не съвпаднаха с очакванията за около 10% ръст на печалбите за членове на Stoxx 600, или не оправдаха предварителното увеличение на цените преди отчетите. Те прогнозират по-селективен, по-чувствителен към оценката пазар.
Карл Дули от TD Cowen отбелязва, че средното реализирано движение на цените в деня на отчетите за акциите от Stoxx 600 миналата седмица е било 5%, което е по-високо от нормалното за предишни сезони. Това води до високо разпределение — различни сегменти преживяват силни отклонения, докато широкият индекс показва устойчивост.
Краткосрочна пазарна картина
Фючърсите на европейските акции се търгуват умерено в зелено след възстановяване в петък, американските контракти са по-приглушени. MSCI Asia Pacific отчете повишение от 2,4% до рекордно ниво, а Nikkei 225 скочи с 5,7% до рекорд след историческа изборна победа на Санае Такаичи.
Суровият петрол Brent поевтиня с 0,9% след намалено напрежение в Близкия изток. Доходността по 10-годишните държавни облигации се повиши с три базисни пункта до 4,23%, след като Китай е призовал банковия сектор да намали експозицията си към американски държавни облигации.